Apr?s plusieurs ann?es de conduite exemplaire ? l’?tranger, vous pourriez l?gitimement esp?rer que votre historique de prudence soit valoris? lors de votre retour en France. Pourtant, sans le pr?cieux relev? d information assurance ?tranger bonus, les compagnies nationales vous consid?rent souvent comme un profil novice, appliquant alors des tarifs prohibitifs.
Cette situation p?nalisante peut ?tre ?vit?e gr?ce ? une proc?dure de reconnaissance rigoureuse de vos ant?c?dents. Nous d?taillons ici les ?tapes indispensables pour justifier votre exp?rience et optimiser vos futures cotisations aupr?s des assureurs fran?ais.
- Le relev? d’information assurance ?tranger bonus : un s?same indispensable
- La r?gle des trois ans et la validit? de vos ant?c?dents
- 3 ?tapes pour obtenir et traduire vos justificatifs ?trangers
- Comment r?agir face au refus d’un assureur fran?ais ?
Le relev? d’information assurance ?tranger bonus : un s?same indispensable
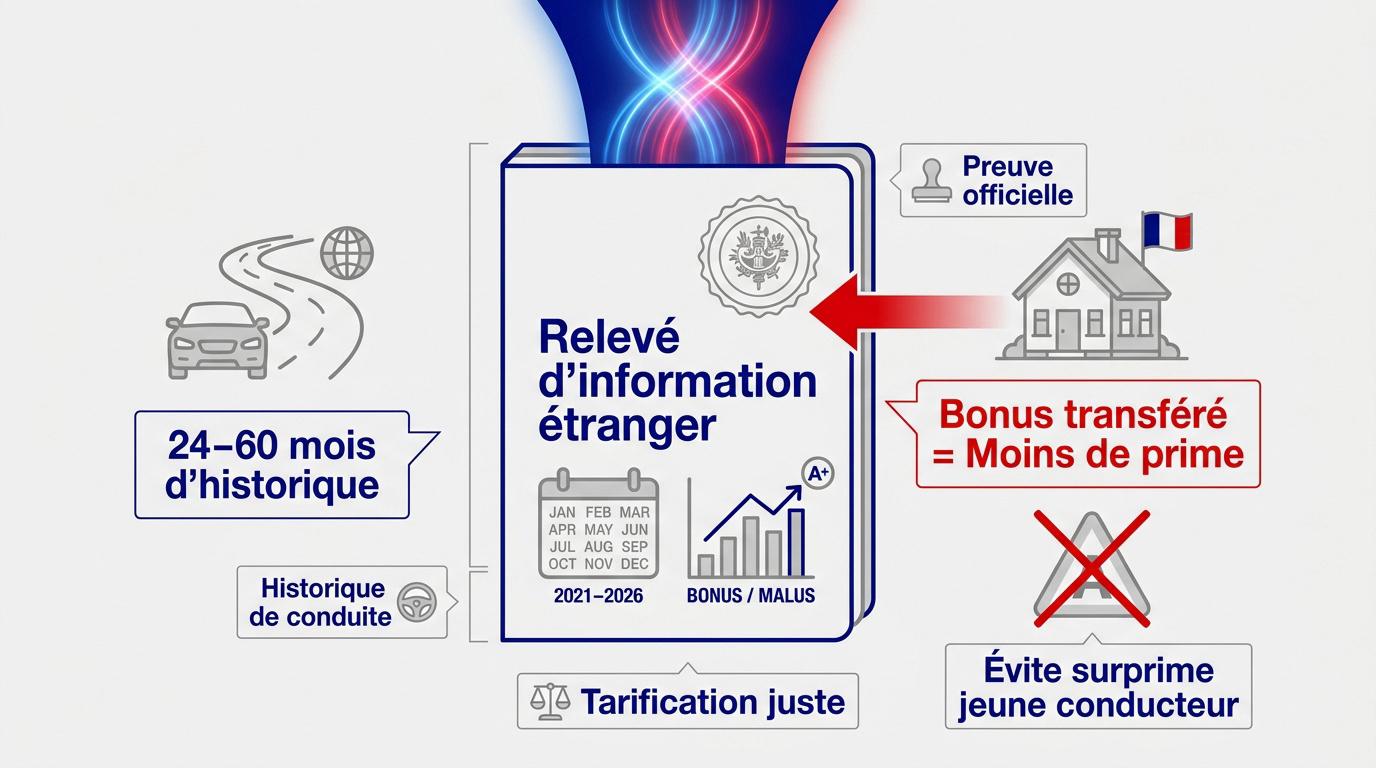
Le relev? de sinistralit? international atteste de vos ant?c?dents sur 24 ? 60 mois. Ce document, incluant dates de contrat et sinistres, permet d’?viter la surprime « jeune conducteur » en transf?rant votre bonus-malus vers un contrat fran?ais.
Ce document officiel mentionne vos dates de validit?, le v?hicule assur?, l’historique des sinistres et la dur?e de couverture totale.
Qu’est-ce qu’un relev? de sinistralit? international ?
Ce document d?taille vos dates de contrat et votre historique. Il constitue la preuve officielle de votre comportement au volant ? l’?tranger.
Sa valeur probante est capitale. C’est l’unique pi?ce justifiant votre exp?rience r?elle de conduite hors de nos fronti?res nationales.
Sans lui, vous repartez ? z?ro. Les compagnies d’assurance exigent cette transparence pour tarifer votre risque au plus juste.
Pourquoi ce document conditionne-t-il votre prime en France ?
Le Bonus acquis ? l’?tranger : le faire reconna?tre en France impacte votre coefficient de r?duction-majoration. Votre bonus ?tranger peut r?duire la facture de moiti?, ?vitant la tarification « nouveau conducteur ».
Ce relev? permet de contourner la surprime l?gale. Les assureurs majorent souvent les profils sans historique v?rifiable. Votre document prouve votre expertise pass?e.
La r?gle des trois ans et la validit? de vos ant?c?dents
Mais attention, car votre historique n’est pas ?ternel et le temps joue contre votre portefeuille d?s votre retour.
Le d?lai critique pour conserver votre coefficient de r?duction-majoration
La l?gislation impose une limite de 36 mois apr?s r?siliation. Au-del?, vos droits acquis ? l’?tranger s’?vaporent souvent totalement. Vous redevenez alors un profil novice.
Le calcul d?bute le jour exact de la fin de votre contrat ?tranger. Ne tardez pas ? souscrire une offre en France. Chaque jour compte pour votre historique.
Le choix d’une assurance temporaire pour l’?tranger permet de maintenir une couverture adapt?e. Cela prot?ge votre continuit? d’assurance sans complexit? administrative excessive.
Cons?quences d’une interruption d’assurance prolong?e sur votre tarif
Apr?s trois ans sans contrat, vous redevenez un profil ? risque. Les primes d’assurance grimpent alors en fl?che. Les compagnies appliquent des tarifs dissuasifs par pr?caution.
Ces surprimes sanctionnent l’absence de donn?es r?centes sur votre conduite. C’est une mesure financi?re stricte pour les organismes. Votre exp?rience pass?e devient alors invisible.
Une interruption de plus de trois ans annule g?n?ralement tout b?n?fice du bonus acquis pr?c?demment, quel que soit le pays.
3 ?tapes pour obtenir et traduire vos justificatifs ?trangers
Pour ?viter ces d?convenues, suivez ces ?tapes concr?tes afin de collecter des documents que les assureurs fran?ais ne pourront ignorer.
Les sp?cificit?s du relev? d’information europ?en harmonis?
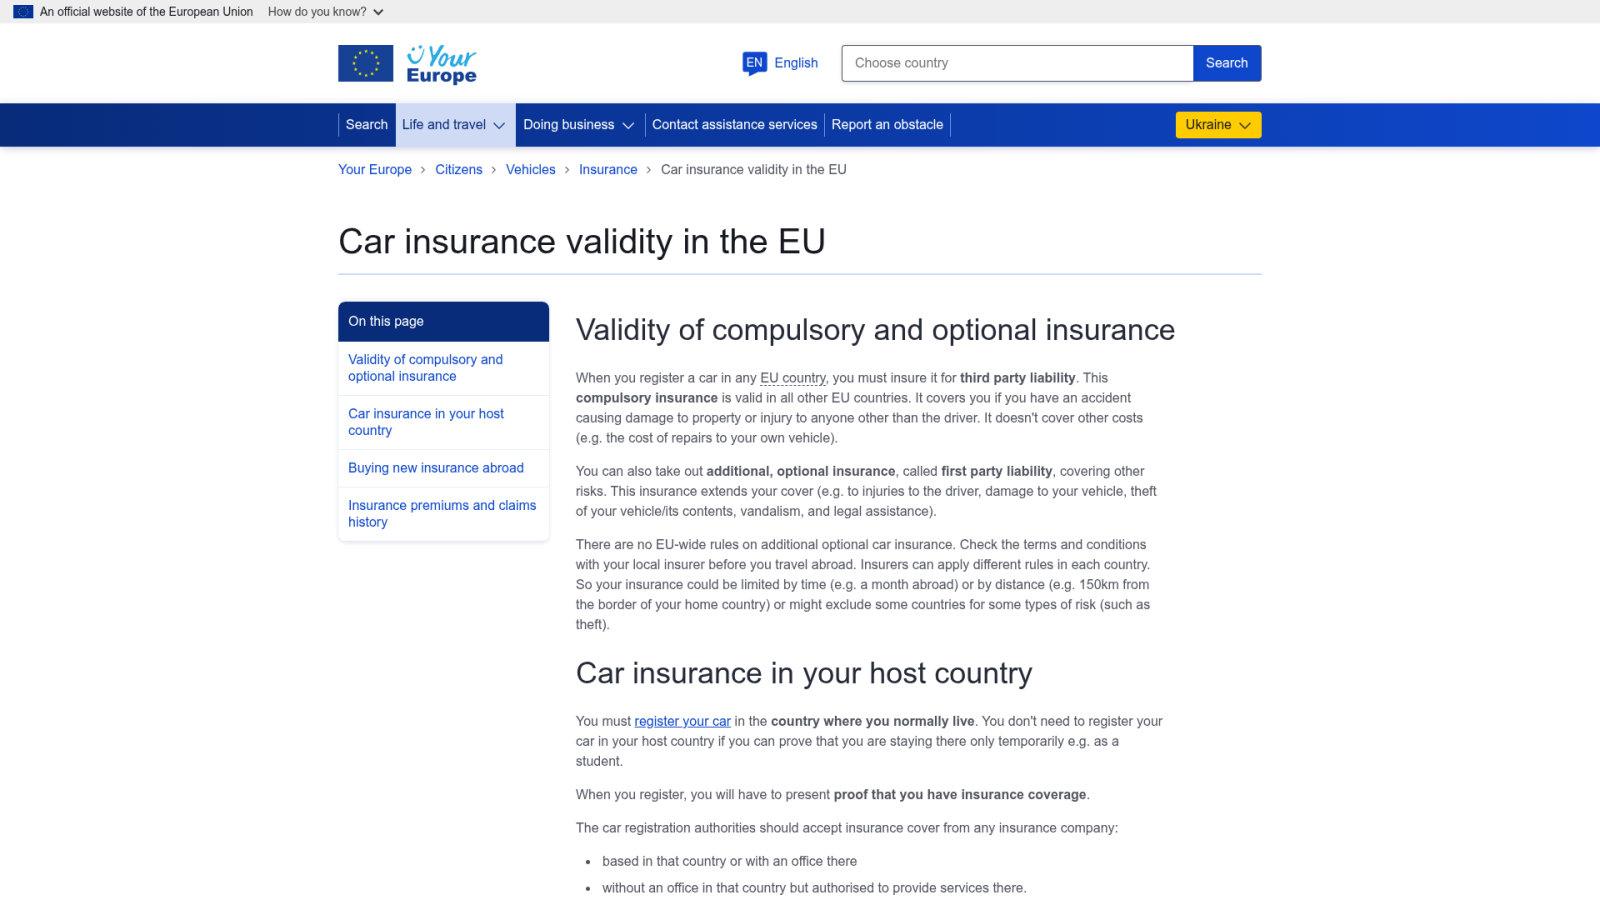
L’Union Europ?enne impose un mod?le standardis?. Ce format facilite les ?changes entre pays membres. Il contient les informations essentielles de mani?re lisible.
La reconnaissance est facilit?e par cette norme. Consultez le site officiel de l’UE (d?lai de 15 jours pour l’obtenir).
Le formulaire standardis? europ?en simplifie les d?marches. Les assureurs ont 15 jours pour vous le d?livrer.
Les assureurs nationaux acceptent presque toujours ce document. C’est une norme de confiance mutuelle.
Comment prouver votre historique hors Union europ?enne ?
R?clamez votre num?ro de police et le d?tail des sinistres responsables ? votre assureur actuel. Soyez tr?s pr?cis dans votre requ?te.
- Attestations nominatives.
- Factures de primes.
- Contrats originaux.
Consultez notre guide sur le permis alg?rien pour illustrer ce cas sp?cifique.
La traduction asserment?e : une exigence fr?quente des assureurs
Un traducteur certifi? est souvent indispensable pour l’anglais ou l’arabe. Cela garantit l’authenticit? des chiffres pr?sent?s aux compagnies.
Traduisez en priorit? le coefficient et la date de fin de contrat. Ces d?tails techniques sont fondamentaux.
| Pays | Traduction | Document | Acceptation |
|---|---|---|---|
| UE | Non | Standard | ?lev? |
| Hors UE | Oui | Attestation | Variable |
Comment r?agir face au refus d’un assureur fran?ais ?
En fait, m?me avec un dossier parfait, vous pourriez essuyer un refus, car chaque compagnie reste ma?tre de ses tarifs.
La libert? commerciale des compagnies face aux bonus ?trangers
La loi n’impose aucune obligation. Selon les directives europ?ennes, les assureurs sont libres de refuser votre bonus ?tranger. Consultez le portail officiel de l’UE pour confirmer cette absence de contrainte l?gale.
Les politiques internes varient. Certains ciblent les expatri?s, d’autres les ?vitent. Le calcul du risque diff?re selon l’enseigne. Ne prenez jamais un premier refus pour d?finitif.
Des solutions existent pour les dossiers complexes. Retrouvez nos conseils sur l’ assurance malus et sinistres pour r?gulariser votre situation au retour.
Recours et solutions alternatives en cas de blocage administratif
Sollicitez le statut de conducteur secondaire. C’est une astuce pour cumuler de l’anciennet? en France sans payer le prix fort. C’est l?gal et efficace.
?voquez la saisine du m?diateur. Si vous jugez le refus abusif, cette instance gratuite peut intervenir. C’est un levier souvent ignor? par les assur?s.
En cas de blocage persistant, changer de compagnie est souvent plus rapide que d’entamer une proc?dure de m?diation complexe.
Inscrivez-vous sur le contrat d’un proche pour g?n?rer un historique fran?ais et ?viter la surprime « jeune conducteur ».
Pour pr?server votre historique, obtenez un relev? d’information assurance ?tranger bonus et agissez avant le d?lai critique de 36 mois. Une traduction asserment?e garantit la reconnaissance de vos acquis aupr?s des assureurs fran?ais. S?curisez d?s maintenant votre profil pour b?n?ficier d’une tarification optimale ? votre retour.
FAQ
Comment puis-je faire reconna?tre mon bonus d’assurance obtenu ? l’?tranger lors de mon retour en France ?
Pour faire valoir vos ant?c?dents de conduite, il est imp?ratif de fournir ? votre nouvel assureur fran?ais un relev? d’information international (ou attestation de sinistralit?). Ce document officiel doit d?tailler votre historique sur une p?riode allant g?n?ralement de 24 ? 60 mois, incluant vos dates de contrat et l’absence de sinistres responsables. C’est ce s?same qui vous permettra d’?viter la surprime appliqu?e aux profils consid?r?s comme « jeunes conducteurs ».
Une interruption d’assurance apr?s un s?jour ? l’?tranger peut-elle impacter mon coefficient de bonus ?
Absolument. En France, la r?gle des trois ans est d?terminante : si vous restez plus de 36 mois sans ?tre titulaire d’un contrat d’assurance ? votre nom apr?s la r?siliation de votre police ?trang?re, vos droits acquis s’?vaporent. Au-del? de ce d?lai, les compagnies d’assurance vous consid?rent comme un nouveau conducteur, ce qui entra?ne une hausse significative des primes, souvent major?es de 100 %.
Est-il n?cessaire de faire traduire mon relev? d’information s’il n’est pas en fran?ais ?
Oui, une traduction asserment?e est fr?quemment exig?e par les assureurs nationaux, particuli?rement pour les documents provenant de pays hors Union Europ?enne. Un traducteur certifi?, agr?? par une Cour d’Appel, doit apposer son sceau et sa signature pour garantir l’authenticit? des donn?es techniques, telles que votre coefficient de r?duction-majoration et votre historique de sinistres. Cela s?curise la prise en compte de votre exp?rience r?elle par l’administration de l’assureur.
Que faire si un assureur fran?ais refuse de prendre en compte mon historique ?tranger ?
Il faut savoir que les assureurs disposent d’une totale libert? commerciale et n’ont aucune obligation l?gale de reconna?tre un bonus acquis hors de France. Si vous essuyez un refus, vous pouvez envisager de vous inscrire en tant que conducteur secondaire pour cumuler de l’anciennet? ? moindre co?t, ou saisir le m?diateur de l’assurance en cas de blocage abusif. Toutefois, la solution la plus efficace consiste souvent ? solliciter une compagnie sp?cialis?e dans les profils d’expatri?s.
Existe-t-il un mod?le standard pour faciliter la reconnaissance du bonus en Europe ?
Dans le cadre de l’Union Europ?enne, il existe un mod?le de relev? d’information harmonis? qui facilite grandement les ?changes entre pays membres. Ce format standardis? est g?n?ralement accept? sans difficult? par les assureurs fran?ais, car il respecte une norme de confiance mutuelle. Conform?ment aux directives europ?ennes, votre ancien assureur dispose d’un d?lai de 15 jours pour vous d?livrer ce document apr?s votre demande.