Saviez-vous que la responsabilit? d’un assureur reste engag?e pour tout accident survenu avant la rupture effective de votre contrat ? Pourtant, de nombreux conducteurs pensent ? tort que la cl?ture de leur dossier efface leurs droits ? l’indemnisation, se retrouvant ainsi d?munis face ? des proc?dures administratives qu’ils jugent closes.
Nous allons vous expliquer pr?cis?ment comment d?clarer un sinistre apr?s une r?siliation assurance auto afin de garantir le respect de vos garanties contractuelles pass?es.
- D?clarer un sinistre apr?s une r?siliation assurance auto : les r?gles de responsabilit?
- Comment contacter votre ancien assureur pour votre d?claration ?
- 3 preuves indispensables pour valider votre dossier post-r?siliation
- Recours et m?diation en cas de refus d’indemnisation
D?clarer un sinistre apr?s une r?siliation assurance auto : les r?gles de responsabilit?
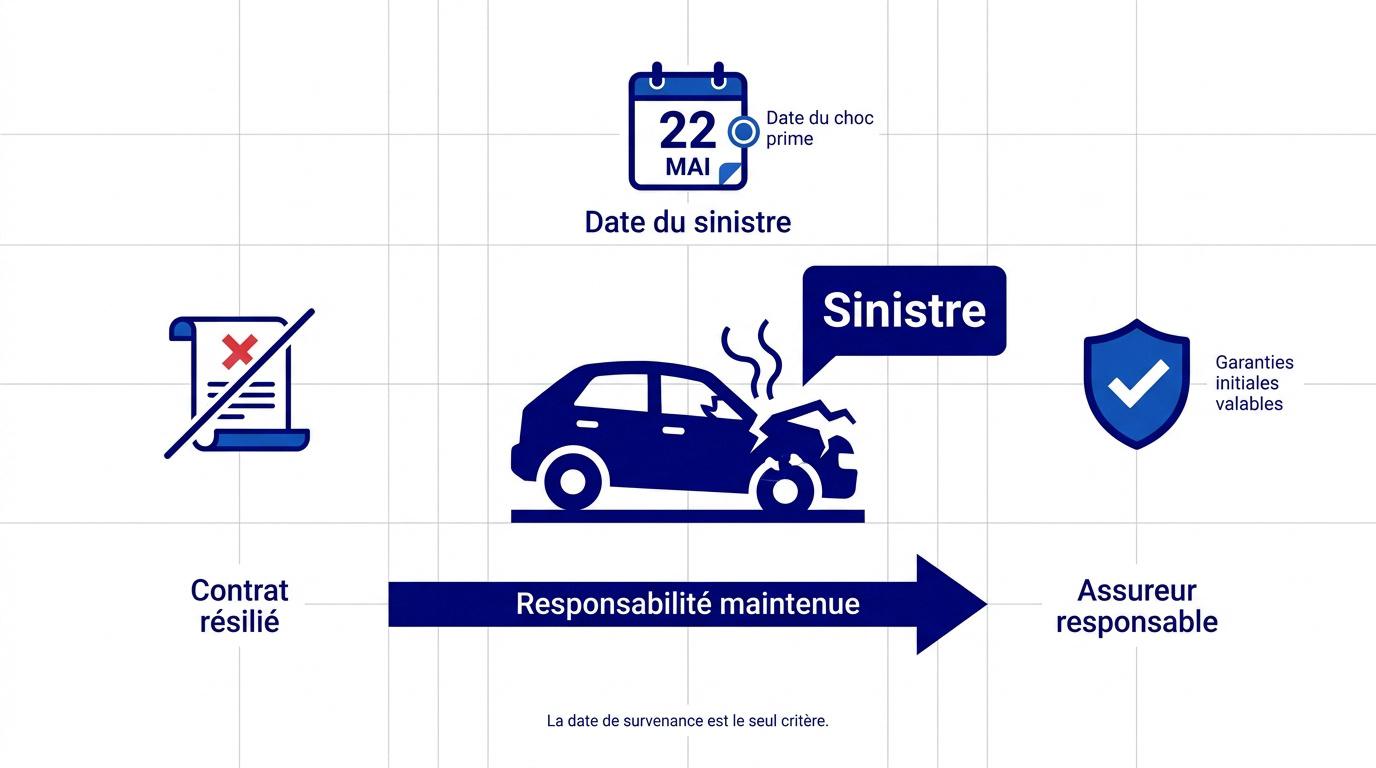
L’assureur actif au moment du choc reste l?galement responsable de l’indemnisation malgr? la cl?ture du contrat. La date de survenance pr?vaut sur la date de d?claration, garantissant le maintien des plafonds initiaux.
L’assureur actif au moment du choc reste l?galement responsable de l’indemnisation. La date de survenance pr?vaut sur la date de d?claration.
La date de survenance comme ?l?ment d?clencheur unique
Le contrat en vigueur le jour de l’accident g?re votre dossier. La fin des garanties n’efface jamais les sinistres pass?s. C’est la r?gle d’or absolue.
Distinguez bien le moment de l’impact et l’envoi du courrier. L’assureur regarde uniquement le calendrier des faits. Un accident le lundi reste couvert si le contrat finit le mardi. C’est un droit acquis.
Vous pouvez trouver une assurance malus pas ch?re pour stabiliser votre situation apr?s ces d?marches.
Le maintien int?gral des garanties contractuelles initiales
Sachez que vos droits restent intacts apr?s votre d?part. Les franchises et plafonds de l’?poque s’appliquent toujours. Rien ne change sur le plan financier pour ce sinistre sp?cifique.
L’assureur doit payer m?me sans cotisations futures. Le risque ?tait couvert durant la p?riode de validit? pay?e.
La r?siliation ne peut en aucun cas priver l’assur? de son droit ? garantie pour un sinistre survenu avant la date d’effet de la rupture.
| Situation | Responsabilit? |
|---|---|
| Sinistre avant r?siliation | Ancien assureur (Couvert) |
| Sinistre apr?s r?siliation | Nouvel assureur (Si souscrit) |
Comment contacter votre ancien assureur pour votre d?claration ?
M?me si vous n’?tes plus client, la proc?dure administrative reste stricte pour obtenir votre indemnisation.
Les canaux de communication ? privil?gier apr?s la cl?ture
Utilisez la lettre recommand?e avec accus? de r?ception. C’est votre seule preuve juridique solide. Les appels t?l?phoniques ne laissent aucune trace officielle en cas de litige.
V?rifiez votre ancien espace client. Certains assureurs laissent un acc?s limit? pour consulter vos documents et d?clarer les derniers faits.
Reprenez vos avis d’?ch?ance. Les coordonn?es du service sinistre y figurent obligatoirement. Envoyez votre dossier complet ? cette adresse. N’oubliez pas d’indiquer votre ancien num?ro de police.
Le respect des d?lais l?gaux de d?claration et de prescription
Vous disposez de cinq jours ouvr?s pour agir. Ce d?lai court d?s la connaissance du sinistre. Ne tra?nez pas, m?me si le contrat est d?j? termin?.
La prescription biennale vous prot?ge pendant deux ans. C’est le d?lai l?gal pour r?clamer une indemnit?. Au-del?, l’assureur peut l?gitimement refuser de vous indemniser pour ces faits.
Si vous ?tes sans couverture, il est urgent de souscrire une assurance auto temporaire. En fait, comment d?clarer un sinistre apr?s une r?siliation assurance auto devient impossible si l’accident survient hors contrat.
| Sinistre | D?lai |
|---|---|
| Vol | 2 jours |
| Accident | 5 jours |
| Catastrophe | 10 jours |
3 preuves indispensables pour valider votre dossier post-r?siliation
La solidit? de votre demande repose sur des ?l?ments tangibles capables de prouver la chronologie des ?v?nements. Voici comment s?curiser votre situation.
La conservation des ?l?ments mat?riels et des t?moignages
Prenez des photos horodat?es imm?diatement. Collectez les noms et num?ros des t?moins pr?sents. Ces preuves sont vitales pour ?tablir la r?alit? des dommages subis sur la route.
Le constat amiable reste la pi?ce ma?tresse. Gardez l’original pr?cieusement. Il d?crit les circonstances exactes de l’accident.
- Photos des d?g?ts sous plusieurs angles
- Coordonn?es compl?tes des t?moins
- Rapport d’intervention des forces de l’ordre
L’archivage rigoureux de vos anciens documents contractuels
Conservez vos conditions particuli?res pendant deux ans. Ce document prouve l’?tendue de vos garanties pass?es. C’est votre bouclier contractuel face ? une ?ventuelle contestation de la compagnie.
Gardez vos preuves de paiement bancaire. Elles justifient que vous ?tiez ? jour de vos primes au moment des faits.
| Document | Utilit? | Dur?e de conservation |
|---|---|---|
| Constat amiable | D?taille les circonstances du sinistre. | 2 ans (mat?riel) / 10 ans (corporel) |
| Conditions particuli?res | D?finit le niveau exact des garanties. | 2 ans apr?s r?siliation |
| Quittances de prime | Atteste le paiement r?gulier des cotisations. | 2 ans |
| Rapport d’expertise | ?value techniquement le montant des d?g?ts. | 10 ans si litige |
Recours et m?diation en cas de refus d’indemnisation
Si l’ancien assureur fait la sourde oreille, des leviers juridiques existent pour faire valoir vos droits.
La gestion du litige face ? un assureur r?calcitrant
Contestez formellement tout refus li? ? la r?siliation. La loi est de votre c?t?. Envoyez une mise en demeure citant le code des assurances pour d?bloquer la situation.
Saisissez le m?diateur de l’assurance gratuitement. C’est une ?tape efficace avant le tribunal. Il rend un avis neutre.
Vous pouvez consulter les recours sp?cifiques en cas de r?siliation pour fausse d?claration. Ce cas complexe n?cessite souvent une expertise juridique pointue. Ne baissez jamais les bras face ? une d?cision injustifi?e.
L’activation de votre nouvelle protection juridique
V?rifiez votre nouveau contrat d’assurance auto. Il contient souvent une option de protection juridique. Cette garantie peut vous aider ? poursuivre votre ancien assureur sans frais suppl?mentaires.
V?rifiez l’option protection juridique dans votre nouveau contrat auto pour mandater un expert ou engager un recours gratuit contre l’ancien assureur.
Les juristes analyseront les modalit?s de votre dossier. Ils peuvent mandater un expert contradictoire. Cela permet de contester une ?valuation de dommages trop basse ou injustifi?e.
La protection juridique est un alli? pr?cieux pour forcer un ancien assureur ? respecter ses engagements contractuels pass?s.
La date de survenance de l’accident d?termine la responsabilit? de votre ancien assureur, garantissant vos droits malgr? la fin du contrat. Transmettez imm?diatement vos preuves par courrier recommand? pour s?curiser votre indemnisation et valider votre dossier. Agissez sans attendre pour pr?server votre s?r?nit? et assurer la continuit? de votre protection routi?re.
FAQ
Comment d?clarer un accident si mon contrat d’assurance auto est d?j? r?sili? ?
La prise en charge d’un dommage d?pend exclusivement de sa date de survenance. Si l’accident a eu lieu alors que votre contrat ?tait encore actif, votre ancien assureur a l’obligation l?gale de g?rer votre dossier et de vous indemniser, m?me si la r?siliation est intervenue depuis. Les garanties souscrites ? l’?poque restent pleinement valables pour cet ?v?nement pr?cis.
Nous vous conseillons d’envoyer votre d?claration par lettre recommand?e avec accus? de r?ception ? votre ancienne compagnie. Ce mode de communication constitue une preuve juridique indispensable pour faire valoir vos droits et garantir le respect des d?lais de traitement, malgr? la cl?ture administrative de votre compte.
Quel est le d?lai maximal pour d?clarer un sinistre apr?s la fin de mon contrat ?
Vous disposez normalement d’un d?lai de cinq jours ouvr?s ? compter de la connaissance du sinistre pour le signaler. Il est imp?ratif de respecter cette ?ch?ance, m?me si vous n’?tes plus client. Par ailleurs, la prescription biennale vous permet de r?clamer une indemnit? jusqu’? deux ans apr?s les faits, ? condition que le sinistre soit survenu durant la p?riode de validit? du contrat.
Un sinistre survenu apr?s la date de r?siliation peut-il ?tre couvert ?
Malheureusement, non. D?s que la r?siliation est effective, la couverture cesse imm?diatement. Si un sinistre survient apr?s cette date, il n’existe plus de garantie active aupr?s de votre ancien assureur. C’est pourquoi nous insistons sur l’importance de souscrire une nouvelle protection avant la fin de votre contrat pr?c?dent pour ?viter toute p?riode de non-assurance.
Dois-je informer mon nouvel assureur d’un sinistre g?r? par mon ancienne compagnie ?
Oui, vous avez l’obligation de d?clarer en toute transparence vos ant?c?dents ? votre nouvel assureur. Tout sinistre survenu, m?me s’il est encore en cours de traitement chez votre ancien prestataire, figurera sur votre relev? d’informations. Une omission pourrait ?tre qualifi?e de fausse d?claration, ce qui entra?nerait des sanctions s?v?res ou la nullit? de votre nouveau contrat.
Que faire si mon ancien assureur refuse de m’indemniser apr?s mon d?part ?
Si vous faites face ? un refus injustifi?, sachez que la loi prot?ge vos droits acquis. Vous pouvez contester cette d?cision par une mise en demeure formelle. Si le litige persiste, nous vous recommandons de solliciter gratuitement le m?diateur de l’assurance ou d’activer la garantie protection juridique de votre nouveau contrat pour obtenir gain de cause.