L’essentiel ? retenir : une fausse d?claration, m?me involontaire, menace imm?diatement votre couverture. Si l’intention de frauder est prouv?e, l’article L113-8 entra?ne la nullit? r?troactive du contrat et l’inscription au fichier AGIRA pour 5 ans. Pour reprendre la route, sollicitez des courtiers sp?cialis?s en risques aggrav?s ou saisissez le Bureau Central de Tarification apr?s deux refus ?crits.
Une fausse d?claration, qu’elle soit une simple omission ou une fraude d?lib?r?e, peut entra?ner une inscription au fichier AGIRA pour une dur?e allant de deux ? cinq ans. Ce marquage administratif complique s?rieusement l’acc?s ? une couverture classique et expose le conducteur ? une nullit? r?troactive de ses garanties.
Se retrouver avec une assurance auto r?sili? pour fausse d?claration place l’automobiliste dans une impasse juridique et financi?re majeure. Nous allons vous aider ? d?crypter les recours l?gaux et les solutions concr?tes pour r?tablir votre situation et reprendre la route en toute conformit?.
- L’assurance auto r?sili? pour fausse d?claration : le cadre l?gal
- Quelles sont les cons?quences r?elles d’une fausse d?claration ?
- 3 solutions concr?tes pour retrouver un contrat d’assurance
- La r?gle proportionnelle et les recours en cas de litige
L’assurance auto r?sili? pour fausse d?claration : le cadre l?gal
La fausse d?claration, intentionnelle ou non, entra?ne la nullit? du contrat (L113-8) ou une r?duction d’indemnit? (L113-9). L’assur? est inscrit 2 ? 5 ans au fichier AGIRA, compliquant tout nouvel acc?s ? une Promo Assurance: Assurance auto sp?ciale profils ? risques. Mais alors, comment faire la part des choses entre une simple ?tourderie et une fraude caract?ris?e ?D?finitions l?gales
Nullit? du contrat (L113-8) : Sanction d’une fraude intentionnelle. Le contrat est cens? n’avoir jamais exist?.
R?gle proportionnelle (L113-9) : Ajustement de l’indemnisation pour une erreur involontaire, selon la prime r?ellement due.
Distinguer l’erreur involontaire de la fraude d?lib?r?e
Oublier un d?tail par m?garde diff?re totalement d’un mensonge calcul? pour payer moins cher. L’intention de tromper la compagnie d’assurance transforme une simple erreur en faute juridique majeure. Les juges disposent d’un pouvoir souverain pour ?valuer votre bonne foi. Ils scrutent les preuves mat?rielles et votre profil de conducteur. Soyez toujours sinc?re. Une maladresse se rectifie, mais une fraude pr?m?dit?e reste ind?fendable devant la loi.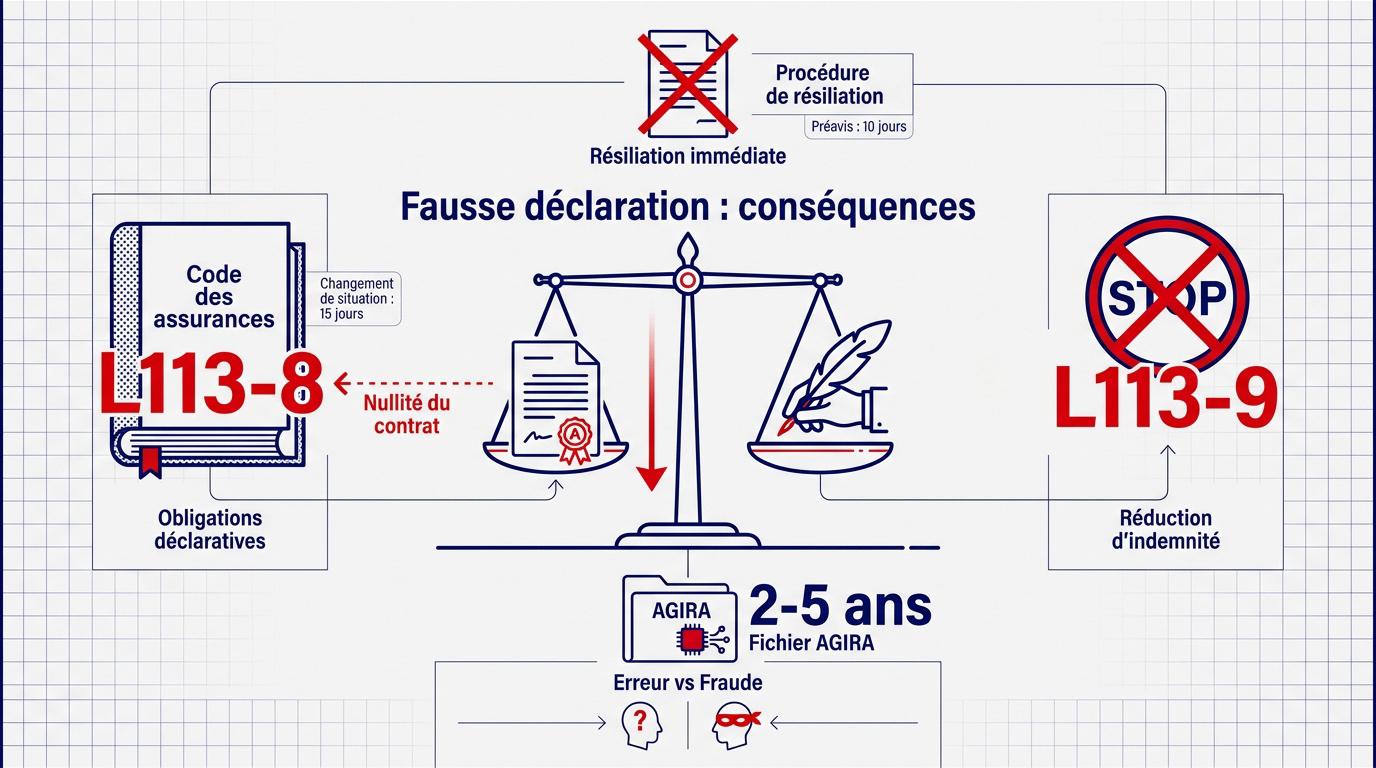
Ma?triser les obligations de l’article L113-2 du Code des assurances
Vous devez r?pondre avec une pr?cision chirurgicale au questionnaire initial de l’assureur. Votre pass? de conducteur et vos ant?c?dents sont des donn?es vitales. Consultez l’ Article L113-2 du Code des assurances pour comprendre vos devoirs. Signalez imp?rativement tout changement de situation sous 15 jours. Un d?m?nagement ou un nouvel usage du v?hicule modifie radicalement le risque couvert par votre contrat.Comprendre la proc?dure de r?siliation et les d?lais l?gaux
L’assureur officialise la rupture par l’envoi d’une notification formelle. Cette d?marche s’effectue g?n?ralement via une lettre recommand?e, qu’elle soit ?lectronique ou sur support papier classique. Un pr?avis l?gal de dix jours s’applique obligatoirement. Ce compte ? rebours d?marre d?s l’exp?dition de la lettre recommand?e par la compagnie. Pass? ce d?lai, vos garanties cessent d?finitivement. Il devient alors urgent de solliciter un nouveau devis assurance r?sili? pour rester en r?gle.Une r?siliation ne ferme pas toutes les possibilit?s
Le motif, l?historique, le permis et le v?hicule orientent les assureurs susceptibles d??tudier le dossier.
Quelles sont les cons?quences r?elles d’une fausse d?claration ?
Au-del? du cadre l?gal strict, les r?percussions pratiques sur votre quotidien de conducteur sont imm?diates et souvent lourdes financi?rement.G?rer la nullit? du contrat et l’absence d’indemnisation
L’article L113-8 du Code des assurances pr?voit la nullit? du contrat en cas de fausse d?claration intentionnelle. Le contrat est alors consid?r? comme n’ayant jamais exist?, ce qui implique une r?troactivit? totale. Vous pouvez consulter cette nullit? pour occultation des ant?c?dents pour mieux comprendre ce m?canisme juridique. L’assureur conserve toutes les primes vers?es pendant la dur?e du contrat. En cas de sinistre, aucune indemnisation ne sera vers?e. Vous restez seul face aux cons?quences financi?res de l’accident.Le fichier AGIRA et la dur?e de conservation des donn?es
L’AGIRA centralise les informations sur les contrats automobiles r?sili?s. Ce fichier permet aux assureurs de v?rifier l’historique de chaque nouveau client potentiel. C’est un outil de contr?le syst?matique.
?valuer les risques de sanctions p?nales pour escroquerie
Une fraude peut ?tre qualifi?e d’escroquerie devant les tribunaux correctionnels. Vous risquez alors de lourdes amendes et des peines de prison. L’assureur peut aussi exiger des dommages et int?r?ts pour le pr?judice subi. La justice prend ces dossiers tr?s au s?rieux. Chaque ?l?ment de tromperie est analys? par les juges.La fraude ? l’assurance est un d?lit passible de 5 ans d’emprisonnement et de 375 000 euros d’amende selon le Code p?nal.
Sanctions encourues
Ne prenez pas ces risques ? la l?g?re, car les cons?quences peuvent d?truire votre situation financi?re et votre acc?s futur ? une assurance auto.
3 solutions concr?tes pour retrouver un contrat d’assurance
Malgr? une situation qui semble bloqu?e, des leviers existent pour reprendre la route en toute l?galit? et prot?ger votre v?hicule.Solliciter les assureurs sp?cialis?s en risques aggrav?s
Vous pouvez contacter des courtiers sp?cialis?s pour les profils r?sili?s. Ces experts acceptent les conducteurs avec un historique complexe ou inscrits ? l’AGIRA. Ils proposent souvent une assurance apr?s non-paiement ou fausse d?claration. La tarification sera forc?ment plus ?lev?e pour vous. Ces primes compensent le risque important per?u par la compagnie. C’est le prix ? payer pour retrouver une couverture l?gale.Pr?parer un dossier de souscription transparent et honn?te
Jouez la carte de la communication proactive imm?diatement. Raconter votre situation avec franchise permet de r?tablir la confiance. Un nouvel interlocuteur appr?ciera toujours cette honn?tet? brutale d?s le d?part.- Relev? d’information int?gral.
- Lettre de r?siliation pr?c?dente.
- Justificatifs de domicile r?cents.
La transparence est votre meilleur atout pour n?gocier un nouveau contrat apr?s une r?siliation pour fausse d?claration.
Actionner le Bureau Central de Tarification en dernier recours
Vous pouvez saisir le BCT si n?cessaire. Cet organisme intervient apr?s avoir essuy? au moins deux refus ?crits. C’est une proc?dure administrative formelle mais salvatrice pour les conducteurs exclus.
| Solution | Avantage | Inconv?nient |
|---|---|---|
| Sp?cialiste risque aggrav? | Rapidit? de souscription | Prix de la prime ?lev? |
| BCT | Garantie de couverture | Niveau de garantie limit? |
| Courtier de proximit? | Conseils personnalis?s | Options de r?assurance limit?es |
La r?gle proportionnelle et les recours en cas de litige
Si vous estimez que la sanction est disproportionn?e par rapport ? une simple erreur de saisie, des m?canismes de d?fense existent.Appliquer la r?gle proportionnelle de prime pour les erreurs simples
L’article L113-9 r?duit l’indemnit? selon le rapport entre prime pay?e et prime due. L’assureur ajuste le versement au prorata. C’est le principe de la R?gle proportionnelle de prime. Le contrat reste alors valable.Exemple de calcul
Si vous payez 800 ? au lieu de 1000 ?, l’assureur ne couvrira que 80 % des d?g?ts.
Engager des d?marches de contestation pour prouver sa bonne foi
Contactez d’abord le service client pour expliquer l’omission. Saisissez ensuite le m?diateur de l’assurance si le blocage persiste. Cette d?marche gratuite est souvent salvatrice pour d?bloquer la situation. R?unissez des preuves mat?rielles solides. Des documents dat?s d?montrent que l’omission n’?tait pas une tentative de fraude d?lib?r?e. La transparence totale reste votre meilleure arme face ? la compagnie. Restez vraiment pers?v?rant. Une d?fense bien structur?e peut faire annuler une nullit? de contrat injuste. Fausse d?claration intentionnelle ou erreur de bonne foi, votre historique AGIRA exige une r?action imm?diate. Sollicitez d?s maintenant un expert en risques aggrav?s pour r?tablir votre protection avec transparence. Reprenez la route sereinement : votre nouveau contrat d’assurance auto r?sili? pour fausse d?claration n’attend qu’une souscription honn?te.Une r?siliation ne ferme pas toutes les possibilit?s
Le motif, l?historique, le permis et le v?hicule orientent les assureurs susceptibles d??tudier le dossier.