Le regroupement de vos v?hicules sous un contrat unique devient accessible d?s le seuil de 3 unit?s, permettant une simplification administrative imm?diate et des ?conomies d’?chelle significatives. Mais comment identifier les garanties optimales pour prot?ger votre outil de travail tout en ma?trisant vos co?ts op?rationnels ?
Choisir assurance flotte taxi pour plusieurs v?hicules exige une analyse pr?cise de votre sinistralit? et de vos besoins en assistance 0 km pour ?viter toute perte d’exploitation. Nous d?cortiquons les leviers strat?giques et les obligations r?glementaires pour s?curiser durablement la rentabilit? de votre parc automobile.
- Choisir une assurance flotte taxi pour plusieurs v?hicules : les fondamentaux
- Les garanties indispensables pour s?curiser votre parc automobile
- 3 leviers strat?giques pour ma?triser la tarification de votre contrat
- Comment r?ussir la souscription et la gestion de votre flotte ?
Choisir une assurance flotte taxi pour plusieurs v?hicules : les fondamentaux
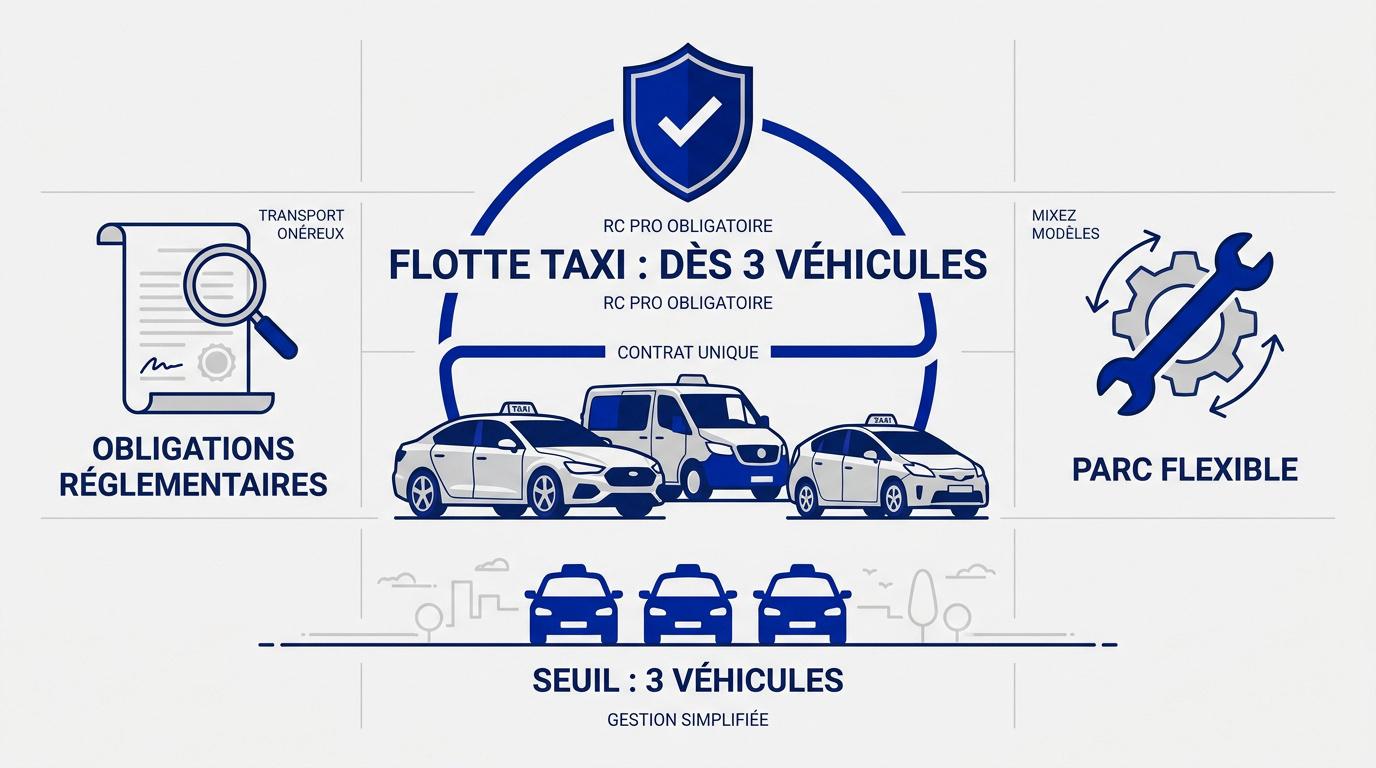
Le statut de flotte taxi s’active d?s 3 v?hicules, permettant de regrouper des mod?les h?t?rog?nes sous un contrat unique. La RC professionnelle et l’?quipement horokilom?trique homologu? constituent le socle r?glementaire indispensable pour le transport on?reux.
Seuil de flotte : minimum 3 v?hicules. RC Professionnelle : couverture obligatoire des dommages caus?s aux tiers durant la prestation.
Abordons maintenant la structure de votre parc automobile et les conditions de sa mutualisation administrative.
Le seuil de constitution et la flexibilit? du parc
La majorit? des assureurs fixent le seuil ? 3 v?hicules minimum. Ce groupement simplifie radicalement la gestion administrative quotidienne. Vous gagnez en clart? avec un contrat unique.
Vous conservez la libert? de mixer berlines, vans ou hybrides. Le contrat s’adapte ? la diversit? de votre garage.
L’assurance flotte n’impose pas l’uniformit? des mod?les, mais exige une coh?rence dans l’usage professionnel du transport de personnes pour garantir une couverture optimale.
Passons aux exigences techniques et l?gales qui encadrent votre activit? de transporteur.
Les obligations r?glementaires li?es au transport on?reux
La Responsabilit? Civile Professionnelle (RCP) demeure incontournable. Elle couvre les dommages caus?s aux clients durant la prestation. C’est le pilier l?gal de votre entreprise.
- Taxim?tre homologu?
- Dispositif lumineux « Taxi »
- Plaque de licence
- Terminal de paiement par carte
Le d?faut d’?quipement ou d’assurance sp?cifique entra?ne des sanctions lourdes. Votre carte professionnelle d?pend directement de la conformit? de votre contrat de flotte automobile.
Une assurance adapt?e ? votre activit? Taxi
V?hicule, zone d?exploitation, exp?rience et garanties : faites comparer votre dossier professionnel.
Les garanties indispensables pour s?curiser votre parc automobile
Une fois le cadre l?gal pos?, vous devez arbitrer entre protection minimale et s?curit? totale pour vos chauffeurs.
Responsabilit? civile et couverture tous accidents
La responsabilit? civile professionnelle constitue votre socle obligatoire pour indemniser les tiers. Pourtant, seule la garantie dommages tous accidents prot?ge r?ellement votre capital roulant contre les chocs responsables. Choisir cette option s?curise durablement votre investissement.
Vous pouvez toutefois opter pour un contrat ? la carte concernant vos v?hicules anciens. Cette approche permet de moduler vos franchises selon l’?ge du parc. Vous r?duisez ainsi votre prime globale sans sacrifier l’essentiel.
| Formule | Couverture Tiers | Dommages V?hicule | Usage Pro | Id?al pour |
|---|---|---|---|---|
| Tiers | Oui (RC) | Non | Inclus | V?hicules anciens |
| Tiers ?tendu | Oui (RC) | Vol et Incendie | Inclus | Occasions r?centes |
| Tous Risques | Oui (RC) | Tous accidents | Inclus | V?hicules neufs |
Assistance sp?cifique et v?hicule de remplacement
L’immobilit? est l’ennemi de votre rentabilit?. En effet, la continuit? de service exige des solutions imm?diates et concr?tes.
Un taxi ? l’arr?t est une perte s?che imm?diate, rendant l’assistance 0 km et le relais de v?hicule non n?gociables.
Le relais taxi n?cessite souvent un avenant sp?cifique. Ce document garantit le transfert l?gal de votre lumineux et de votre compteur sur le v?hicule de remplacement.
L’assistance doit imp?rativement intervenir avec rapidit? sur l’ensemble du territoire national. Votre qualit? de service client en d?pend chaque jour.
3 leviers strat?giques pour ma?triser la tarification de votre contrat
Mais au-del? des garanties, c’est votre mode de gestion qui dictera le montant de votre prime annuelle.
Le fonctionnement du bonus-malus entreprise
Le Coefficient de R?duction Majoration global r?git votre flotte. Contrairement au bonus individuel classique, la moyenne de sinistralit? du parc d?finit votre tarif. C’est un calcul d’ensemble.
Le d?part d’un mauvais conducteur assainit votre contrat. Ce bonus appartient ? l’entreprise, pas au salari?. Cela simplifie grandement votre gestion administrative quotidienne.
Le bonus appartient contractuellement ? votre structure. Vous pouvez donc ?carter les profils ? haute sinistralit? pour stabiliser votre prime globale et prot?ger votre rentabilit?.
Gestion de la sinistralit? et pr?vention des risques
La r?duction des co?ts comme enjeu majeur impose une surveillance stricte. Vous devez anticiper les risques routiers. Chaque accident impacte directement vos finances.
Proposez des stages de conduite pr?ventive ? vos chauffeurs. Moins d’accidents signifie une prime stable. C’est un levier de rentabilit? ? long terme pour vous.
Arbitrage entre courtier sp?cialis? et gestion en ligne
Le courtier offre un conseil humain sur mesure. Il d?fend vos int?r?ts en cas de litige complexe. C’est un partenaire pr?cieux.
L’usage de la t?l?matique embarqu?e pour ma?triser les risques devient la norme. Les plateformes en ligne conviennent aux petits parcs simples. Elles privil?gient la rapidit? et des co?ts souvent plus bas.
| Crit?re | Courtier Sp?cialis? | Plateforme en Ligne |
|---|---|---|
| Accompagnement | Personnalis? et humain | Digital et automatis? |
| Rapidit? | D?lai de n?gociation | Souscription imm?diate |
Comment r?ussir la souscription et la gestion de votre flotte ?
Alors, comment passer concr?tement ? l’action pour valider votre dossier sans perdre de temps ?
Pi?ces justificatives et crit?res de s?lection de l’assureur
Pr?parez les cartes grises, les relev?s d’information sur 36 mois et vos licences ADS. Un dossier complet acc?l?re drastiquement la validation par les services de souscription. Soyez rigoureux d?s le d?part.
- Kbis de moins de 3 mois
- Relev?s de sinistralit?
- Liste des chauffeurs autoris?s
V?rifiez la solidit? financi?re de la compagnie. Un assureur capable de g?rer les sinistres complexes rapidement est plus utile qu’un contrat low-cost d?faillant. La r?putation du service client est votre meilleure alli?e ici.
- Pr?paration des pi?ces (Kbis, ADS, cartes grises).
- Collecte des relev?s d’information sur 36 mois.
- ?tablissement de la liste des chauffeurs.
- Validation et signature du contrat.
Modalit?s d’int?gration et de retrait des v?hicules
La vie d’une flotte est mouvement?e. L’ajout d’un v?hicule se fait souvent par simple mail avec prise d’effet imm?diate pour ne pas bloquer votre activit?. C’est une r?activit? indispensable au quotidien.
En cas de revente, le retrait d?clenche un remboursement prorata temporis de la prime. C’est la souplesse indispensable pour ajuster vos charges ? votre parc r?el. Ne payez que pour ce qui roule.
Surveillez vos avenants chaque mois. Une gestion rigoureuse ?vite les mauvaises surprises lors de la r?gularisation annuelle. Gardez toujours un ?il sur vos documents contractuels.
Optimisez votre rentabilit? en regroupant d?s trois v?hicules vos garanties RC Pro et dommages tous accidents sous un contrat unique. Sollicitez imm?diatement des devis personnalis?s pour ajuster vos franchises et s?curiser votre flotte taxi pour plusieurs v?hicules. Assurez d?s aujourd’hui la p?rennit? de votre exploitation avec une protection sur mesure.
Une assurance adapt?e ? votre activit? Taxi
V?hicule, zone d?exploitation, exp?rience et garanties : faites comparer votre dossier professionnel.
FAQ
? partir de combien de v?hicules peut-on souscrire un contrat de flotte taxi ?
Le statut de flotte automobile s’active g?n?ralement d?s que vous poss?dez 3 v?hicules. Ce seuil permet de regrouper l’ensemble de votre parc, qu’il s’agisse de berlines, de vans ou de mod?les hybrides, sous une convention unique pour simplifier votre gestion administrative.
Toutefois, selon les assureurs, ce minimum peut varier entre 2 et 5 unit?s. Nous vous conseillons de consulter des sp?cialistes du transport on?reux pour adapter le contrat ? la taille r?elle de votre entreprise et b?n?ficier d’une tarification globale coh?rente.
Quelles sont les garanties l?gales obligatoires pour le transport de personnes ? titre on?reux ?
Pour exercer l?galement, vous devez imp?rativement souscrire une Responsabilit? Civile Professionnelle (RCP). Celle-ci couvre les dommages corporels et mat?riels caus?s aux tiers, incluant vos passagers, durant toute la dur?e de la prestation, de la mont?e ? la descente du v?hicule.
En plus de cette base l?gale, votre contrat doit sp?cifiquement mentionner l’usage de transport de personnes ? titre on?reux. Le d?faut de cette mention ou d’?quipements homologu?s (taxim?tre, lumineux) peut entra?ner des sanctions lourdes et la suspension de votre carte professionnelle.
Comment prot?ger efficacement mon parc contre les dommages mat?riels et le vol ?
Nous vous recommandons vivement la garantie dommages tous accidents, qui pr?serve votre capital roulant m?me en cas de choc responsable. Elle est le pilier de la p?rennit? de votre activit? face aux al?as de la circulation urbaine intense.
Pour une s?curit? totale, compl?tez votre protection avec les garanties vol, incendie et bris de glace. Ces options permettent de maintenir votre flotte en parfait ?tat de fonctionnement et de limiter l’impact financier des sinistres sur votre tr?sorerie op?rationnelle.
Est-il possible d’obtenir un v?hicule de remplacement en cas d’immobilisation ?
Absolument. Un taxi ? l’arr?t repr?sente une perte de revenus imm?diate, c’est pourquoi une assistance 0 km avec mise ? disposition d’un v?hicule relais est indispensable. Cette garantie assure la continuit? de votre service client sans interruption.
Attention toutefois ? v?rifier les modalit?s d’?quipement du v?hicule de remplacement. Pour ?tre op?rationnel, le relais doit permettre le transfert de votre dispositif lumineux et de votre compteur horokilom?trique homologu? afin de respecter la r?glementation en vigueur.
Comment le bonus-malus est-il calcul? pour une flotte de taxis ?
Contrairement aux contrats individuels, c’est la sinistralit? globale du parc qui d?finit votre prime annuelle. Le Coefficient de R?duction Majoration (CRM) est calcul? sur la moyenne des accidents de l’ensemble de vos chauffeurs, ce qui responsabilise la gestion de votre ?quipe.
Ce syst?me offre une grande souplesse : le d?part d’un conducteur ? forte sinistralit? permet d’assainir rapidement votre contrat. Le bonus appartient ? votre entreprise, vous garantissant ainsi une ma?trise totale de vos co?ts d’assurance sur le long terme.
Quels documents dois-je fournir pour valider mon dossier de flotte ?
Pour obtenir une validation rapide de vos garanties, vous devez pr?senter un dossier complet incluant les cartes grises de tous les v?hicules, vos licences ADS et un Kbis de moins de 3 mois. La transparence est la cl? d’une souscription efficace.
L’assureur exigera ?galement les relev?s d’information sur les 36 derniers mois et la liste des chauffeurs autoris?s. Une documentation rigoureuse permet aux services de souscription d’ajuster pr?cis?ment les garanties ? votre profil de risque professionnel.