L’essentiel ? retenir : en cas de r?siliation pour sinistralit?, vous pouvez maintenir votre activit? de taxi gr?ce aux courtiers sp?cialis?s ou au Bureau Central de Tarification. Bien que les primes s’?l?vent alors entre 3 000 et 6 000 euros, un comportement exemplaire durant deux ans sans accident responsable permet de r?initialiser automatiquement votre coefficient ? 1.00 pour retrouver des tarifs standards.
Le co?t d’une couverture pour un chauffeur maluss? oscille g?n?ralement entre 3 000 et 6 000 euros par an, soit une hausse pouvant atteindre 200 % par rapport aux tarifs standards. Cette situation critique survient souvent apr?s trois sinistres, car les assureurs traditionnels per?oivent alors votre profil comme un risque ing?rable. Trouver une assurance taxi apr?s plusieurs sinistres devient un v?ritable d?fi qui menace directement la continuit? de votre activit? professionnelle.
Nous d?cortiquons les solutions concr?tes, comme le recours aux courtiers sp?cialis?s ou au Bureau Central de Tarification, pour vous aider ? reprendre la route rapidement et en toute l?galit?.
- Assurance taxi apr?s plusieurs sinistres : les r?alit?s du march?
- 2 solutions pour reprendre la route sans d?lai
- Quel budget pr?voir pour une couverture en risque aggrav? ?
- Strat?gies pour assainir votre dossier et baisser vos primes
Assurance taxi apr?s plusieurs sinistres : les r?alit?s du march?
Un taxi r?sili? pour sinistralit? subit des surprimes de 50 % ? 200 %. Les courtiers sp?cialis?s ou le BCT permettent de maintenir la RC Pro obligatoire malgr? un CRM d?grad?. La transparence sur les ant?c?dents reste le seul levier pour stabiliser son dossier professionnel. Assurer un taxi apr?s plusieurs sinistres responsables exige une strat?gie pr?cise pour prot?ger votre outil de travail.Les motifs fr?quents de r?siliation par les compagnies classiques
Les assureurs traditionnels fixent des seuils de fr?quence tr?s bas. Au-del? de trois sinistres, m?me non responsables, le contrat est souvent d?nonc? unilat?ralement ? l’?ch?ance annuelle. L’assureur ?value la probabilit? d’accidents futurs. Une fr?quence ?lev?e signale un danger statistique ing?rable pour les structures g?n?ralistes. Cette r?p?tition cr?e un d?s?quilibre financier que les compagnies classiques refusent d’assumer. Un malus ?lev? d?clenche des alertes automatiques. Cela bloque imm?diatement toute tentative de renouvellement standard. Ma?triser le m?canisme du bonus-malus en France devient alors une priorit? pour tout chauffeur.L’impact du malus sur votre activit? professionnelle quotidienne
Sans assurance, votre licence devient inutilisable. La suspension d’activit? est imm?diate. Vous perdez vos revenus quotidiens tout en conservant des charges fixes importantes.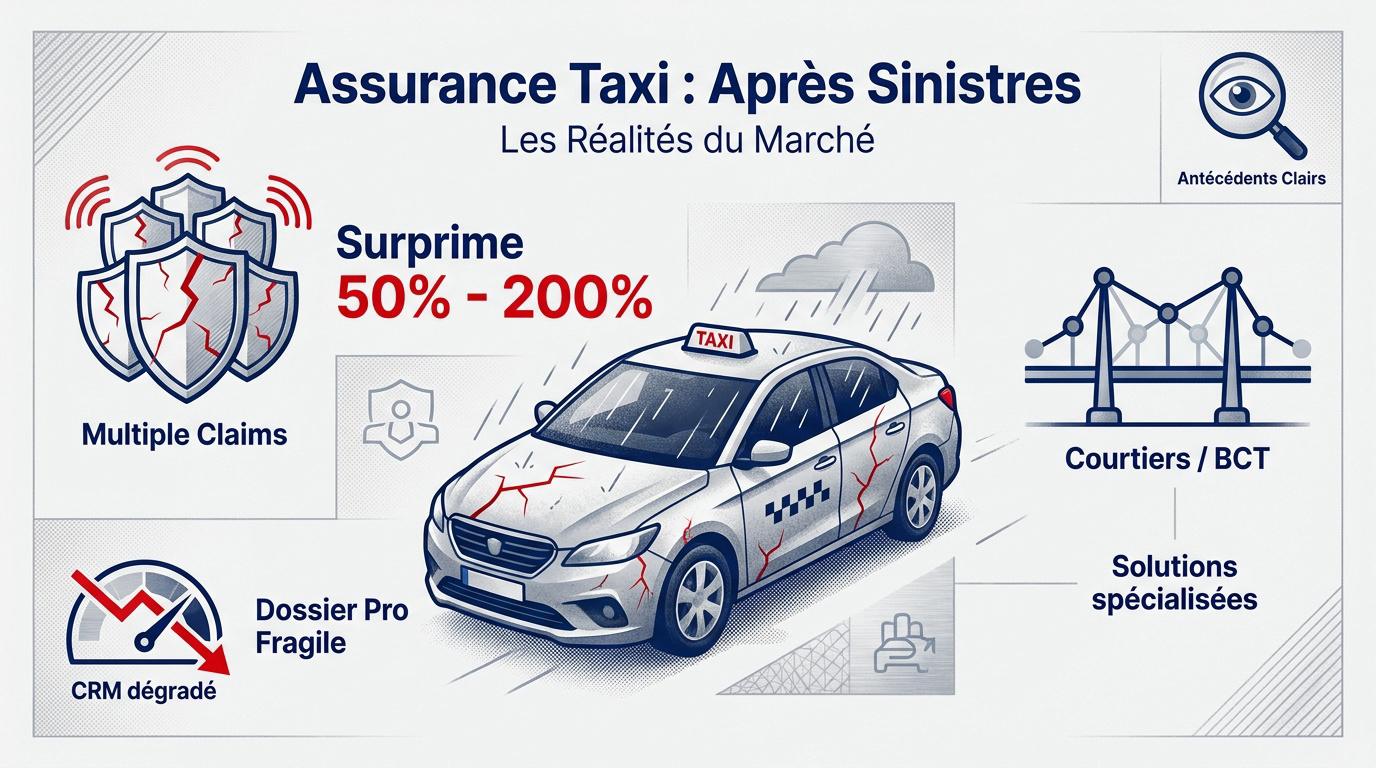 La responsabilit? civile est une obligation l?gale stricte. Circuler sans couverture expose ? des sanctions p?nales lourdes et ? la saisie du v?hicule.
Alerte vigilance
L’AGIRA conserve vos sinistres pendant 5 ans. Une r?siliation menace directement la validit? de votre licence professionnelle.
Une assurance adapt?e ? votre activit? Taxi
V?hicule, zone d?exploitation, exp?rience et garanties : faites comparer votre dossier professionnel.
2 solutions pour reprendre la route sans d?lai
Apr?s avoir constat? les d?g?ts sur votre dossier, il faut agir vite pour retrouver une couverture et reprendre votre volant.L’expertise des courtiers sp?cialis?s dans les profils maluss?s
Les courtiers sp?cialis?s collaborent avec des assureurs de niche acceptant les risques aggrav?s. Ils proposent des tarifs adapt?s aux chauffeurs r?sili?s. L’interm?diaire n?gocie vos garanties en valorisant votre dossier professionnel. Sa r?activit? garantit souvent une r?ponse en quarante-huit heures. Cela ?vite une coupure de revenus prolong?e. Profitez-en pour obtenir un devis assurance auto r?sili? sur mesure et comp?titif.Le recours au Bureau Central de Tarification pour une garantie minimale
Le BCT intervient obligatoirement apr?s deux refus ?crits d’assureurs. Envoyez votre dossier complet par courrier recommand? pour forcer une couverture. Cette instance fixe elle-m?me le montant de votre prime annuelle.
?tapes de saisine
1. Cumuler deux refus ?crits officiels.
2. Transmettre le dossier complet au BCT.
3. Attendre la d?signation de l’assureur impos?.
Quel budget pr?voir pour une couverture en risque aggrav? ?
Trouver une solution est une chose, mais il faut maintenant chiffrer pr?cis?ment l’impact financier de cette nouvelle situation.S?lectionner les protections vitales comme la RC Pro et la perte financi?re
L’assistance 0 km est indispensable pour votre m?tier. En cas de panne, le remorquage imm?diat limite votre perte d’exploitation. C’est une option prioritaire lors de la souscription du contrat. La garantie perte financi?re prot?ge vos engagements en leasing. En cas de destruction totale du taxi, elle couvre la diff?rence avec l’indemnisation classique. C’est une s?curit? vitale pour votre patrimoine.
Garanties indispensables
- Responsabilit? Civile Professionnelle
- Assistance d?pannage imm?diate
- Garantie perte financi?re
- Protection juridique m?tier
Estimation des co?ts annuels pour un v?hicule taxi en difficult?
Les tarifs oscillent entre 3 000 et 6 000 euros par an. Cette fourchette d?pend de la gravit? de votre malus. Le prix refl?te le risque ?lev? pris par l’assureur. Votre zone g?ographique influence aussi la facture. Travailler en r?gion parisienne co?te plus cher qu’en province. L’anciennet? de votre permis reste un facteur de pond?ration majeur.| Profil | Sinistralit? | Estimation |
|---|---|---|
| Ind?pendant | Malus 1.25 | 4 500 ? |
| Parisien | Malus 1.50 | 6 000 ? |
Strat?gies pour assainir votre dossier et baisser vos primes
Payer le prix fort n’est pas une fatalit? permanente, des leviers existent pour redresser la barre progressivement.Adopter une conduite pr?ventive pour ?viter une nouvelle exclusion
Installez une dashcam dans votre v?hicule professionnel. Ces cam?ras prouvent votre bonne foi lors d’accidents litigieux. Elles incitent aussi ? une conduite plus apais?e au quotidien. Soyez totalement honn?te lors de vos d?clarations. Une fausse d?claration entra?ne la nullit? du contrat. Les cons?quences financi?res seraient alors dramatiques pour vous. G?rez intelligemment les petits accrochages sans tiers. Payer une petite r?paration soi-m?me ?vite un malus. Cela pr?serve votre historique d’assurance sur le long terme.Une conduite exemplaire reste votre meilleur atout pour r?duire vos co?ts d’assurance sur la dur?e.
Comprendre la r?gle de r?cup?ration automatique du bonus apr?s sans-faute
Le m?canisme de descente rapide existe pour les maluss?s. Apr?s deux ans sans aucun sinistre responsable, votre coefficient revient ? 1.00 automatiquement. Chaque assureur doit appliquer cette r?gle l?gale.Le saviez-vous ?
Apr?s 24 mois sans accident responsable, votre malus s’efface pour revenir au coefficient neutre de 1.00.
Une assurance adapt?e ? votre activit? Taxi
V?hicule, zone d?exploitation, exp?rience et garanties : faites comparer votre dossier professionnel.