L’essentiel ? retenir : d?clarez obligatoirement votre suspension de permis ? votre assureur par courrier recommand? sous 15 jours. Cette d?marche prot?ge la validit? de votre contrat et ?vite une nullit? d?sastreuse en cas de sinistre. Anticipez une surprime de 100 % pour une sanction sup?rieure ? six mois et pr?voyez vos tests psychotechniques pour valider votre aptitude.
L’article L.113-2 du Code des assurances impose de d?clarer tout changement de situation ? votre assureur sous 15 jours. Pass? ce d?lai, une suspension de permis de 6 mois peut entra?ner la r?siliation imm?diate de votre contrat ou une majoration de prime atteignant 100 %.
Le risque de rouler sans couverture ou de subir une nullit? de contrat est une r?alit? financi?re pesante. Ce guide vous explique comment g?rer votre assurance auto apr?s suspension permis 6 mois et quelles solutions existent pour reprendre la route en toute l?galit?. On fait le point ensemble.
- D?clarer sa suspension de permis de 6 mois ? l’assureur
- Quels sont les impacts sur votre prime d’assurance ?
- 3 ?tapes pour retrouver une couverture apr?s r?siliation
- Anticiper la reprise du volant et les examens m?dicaux
- Solutions alternatives pour rester mobile sans permis B
D?clarer sa suspension de permis de 6 mois ? l’assureur
La suspension de permis impose une d?claration ? l’assureur sous 15 jours par courrier recommand?, sous peine de nullit? du contrat. Cette d?marche conditionne le maintien des garanties et l’?ventuelle application de surprimes, conform?ment ? l’obligation l?gale de notification.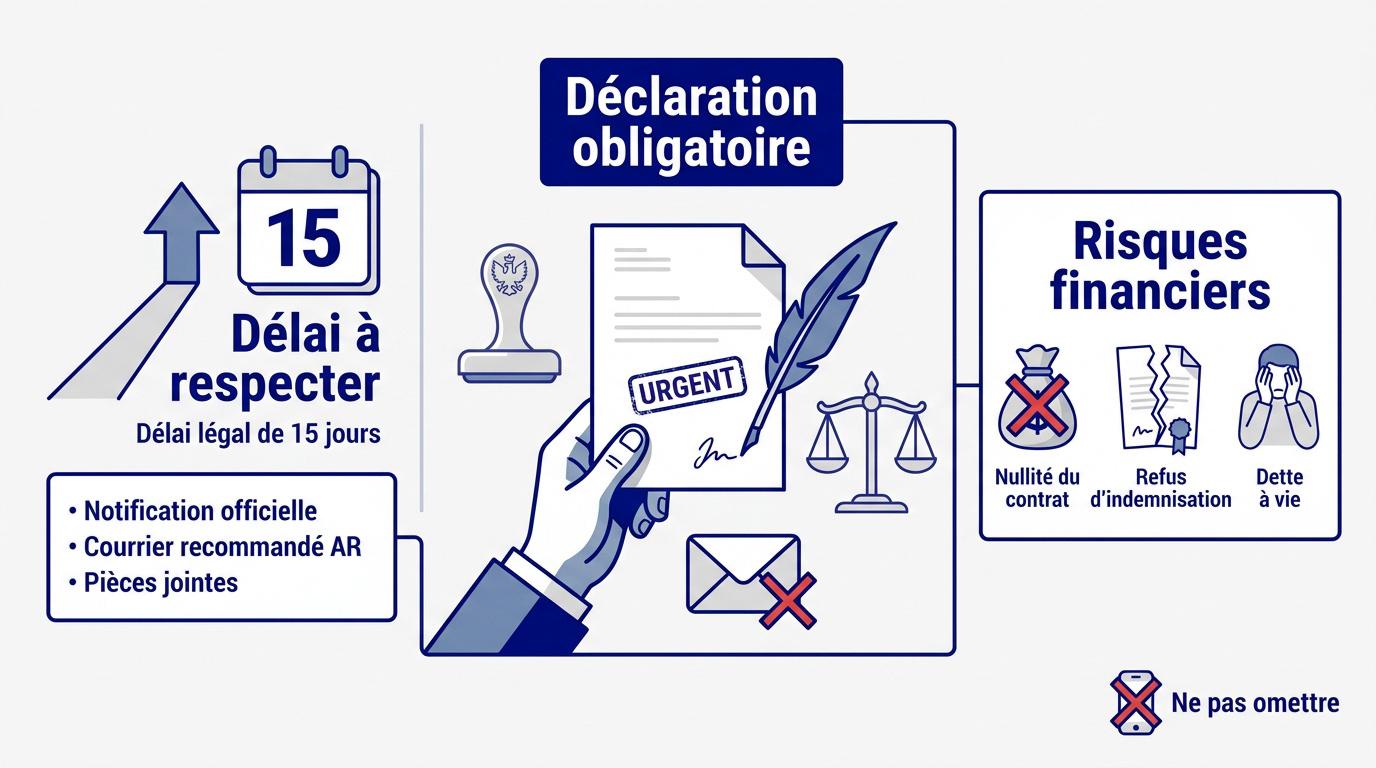
Respecter le d?lai l?gal de 15 jours
L’article L.113-2 du Code des assurances vous oblige ? signaler tout changement de risque. Ce d?lai de 15 jours d?bute d?s que vous recevez la notification officielle de votre sanction. Envoyez imp?rativement un courrier recommand? avec accus? de r?ception pour s?curiser votre d?marche. Joignez-y une copie de la notification de suspension. C’est votre seule preuve juridique valable en cas de litige.Point de vigilance
L’assureur doit ?tre inform? m?me si votre v?hicule reste au garage. La transparence totale reste votre meilleure protection pour l’avenir.
Risques financiers li?s ? la non-d?claration
Cacher la v?rit? expose ? la nullit? du contrat pour omission intentionnelle. L’assureur invoquera votre mauvaise foi. Les cons?quences financi?res deviennent alors rapidement ing?rables pour votre budget. En cas de sinistre responsable, l’assureur refusera toute indemnisation. Sans contrat valide, vous devrez payer les d?g?ts. Cela concerne aussi les dommages physiques caus?s aux autres usagers. Le fonds de garantie peut se retourner contre vous pour obtenir remboursement. Vous pourriez tra?ner cette dette durant toute une vie. La sanction d?passe largement le simple cadre administratif.Le non-respect de l’obligation de d?claration peut entra?ner la nullit? du contrat et le refus de toute garantie.
| Dur?e de suspension | Majoration possible |
|---|---|
| 2 ? 6 mois | 50 % de la prime |
| Plus de 6 mois | 100 % de la prime |
Quels sont les impacts sur votre prime d’assurance ?
Apr?s avoir s?curis? votre situation administrative, il faut se pencher sur le co?t r?el de cette suspension sur votre budget auto.Grille des surprimes selon l’infraction
Votre assureur applique syst?matiquement des majorations apr?s une sanction. Comptez 50% de surprime pour une suspension courte. Ce taux grimpe ? 100% si l’arr?t d?passe six mois. Les r?cidives peuvent m?me pousser la note jusqu’? 200%. Voici les bar?mes appliqu?s par les compagnies :- Taux de 50% pour 2 ? 6 mois de suspension.
- Taux de 100% pour plus de 6 mois.
- Majoration de 150% en cas d’accident responsable.
Chiffres cl?s des surprimes
Les majorations sont encadr?es : 50% (2-6 mois), 100% (plus de 6 mois), 150% pour accident responsable et un plafond de 200% en cas d’infractions multiples.
R?siliation du contrat par la compagnie
L’assureur peut rompre le contrat unilat?ralement. Cette d?cision intervient souvent apr?s une infraction grave ou alcool?mie. Il faut distinguer la r?siliation subie de celle ? votre initiative. La premi?re laisse une trace ind?l?bile. Elle complique s?rieusement vos recherches futures. Pour ?viter le pire, d?couvrez comment g?rer une assurance apr?s une r?siliation sp?cifique.Diff?rences entre retrait administratif et judiciaire
La suspension administrative est d?cid?e par le pr?fet. Elle est souvent imm?diate apr?s l’infraction. L’impact sur l’assureur reste toutefois tr?s concret. La sanction judiciaire ?mane d’un tribunal. Elle confirme ou aggrave souvent la d?cision initiale. Les assureurs y voient un risque aggrav?. La r?cidive durcit syst?matiquement les conditions. Votre profil devient alors « tr?s ? risque » pour les compagnies classiques.
Une r?siliation ne ferme pas toutes les possibilit?s
Le motif, l?historique, le permis et le v?hicule orientent les assureurs susceptibles d??tudier le dossier.
3 ?tapes pour retrouver une couverture apr?s r?siliation
Si votre contrat a ?t? r?sili?, ne paniquez pas, car des solutions existent pour reprendre la route l?galement.Consultation du fichier AGIRA
Ce registre centralise tous les ant?c?dents de r?siliation. Chaque assureur le consulte avant de vous proposer un devis. Les informations y restent inscrites pendant deux ? cinq ans. C’est votre casier judiciaire de l’assurance. Sachez que la transparence est votre meilleure alli?e. Pour anticiper les refus, les conducteurs r?sili?s doivent v?rifier leurs donn?es directement aupr?s de l’Agira. C’est une d?marche simple mais indispensable.Saisine du Bureau Central de Tarification
Le BCT intervient apr?s trois refus d’assureurs. Cet organisme oblige une compagnie ? vous couvrir au tiers. C’est le recours ultime pour rester l?gal.Note importante sur le BCT
N?cessite 3 refus d’assureurs, garantit la responsabilit? civile obligatoire, d?lai de traitement d’environ 2 mois.
Le Bureau Central de Tarification permet d’obtenir la garantie responsabilit? civile obligatoire apr?s plusieurs refus.
Constitution d’un dossier d’assurance complet
Rassemblez votre relev? d’information sur les cinq derni?res ann?es. Joignez l’avis officiel de suspension et votre permis. Un dossier carr? rassure les courtiers sp?cialis?s. Expliquez votre situation avec franchise. Les mensonges se paient cher lors de la v?rification du fichier SNPC. Soyez transparent. S’assurer apr?s une suspension de permis de 6 mois : le guide pour une assurance pas cher commence par une honn?tet? totale envers votre futur conseiller.
Anticiper la reprise du volant et les examens m?dicaux
Retrouver une assurance est une chose, mais r?cup?rer physiquement son titre de conduite demande une pr?paration rigoureuse.Passage des tests psychotechniques obligatoires
Ces tests ?valuent vos r?flexes et votre attention. Ils sont obligatoires pour toute suspension de six mois ou plus. Un psychologue agr?? supervise l’examen en centre sp?cialis?. C’est une ?tape cl? de la r?habilitation.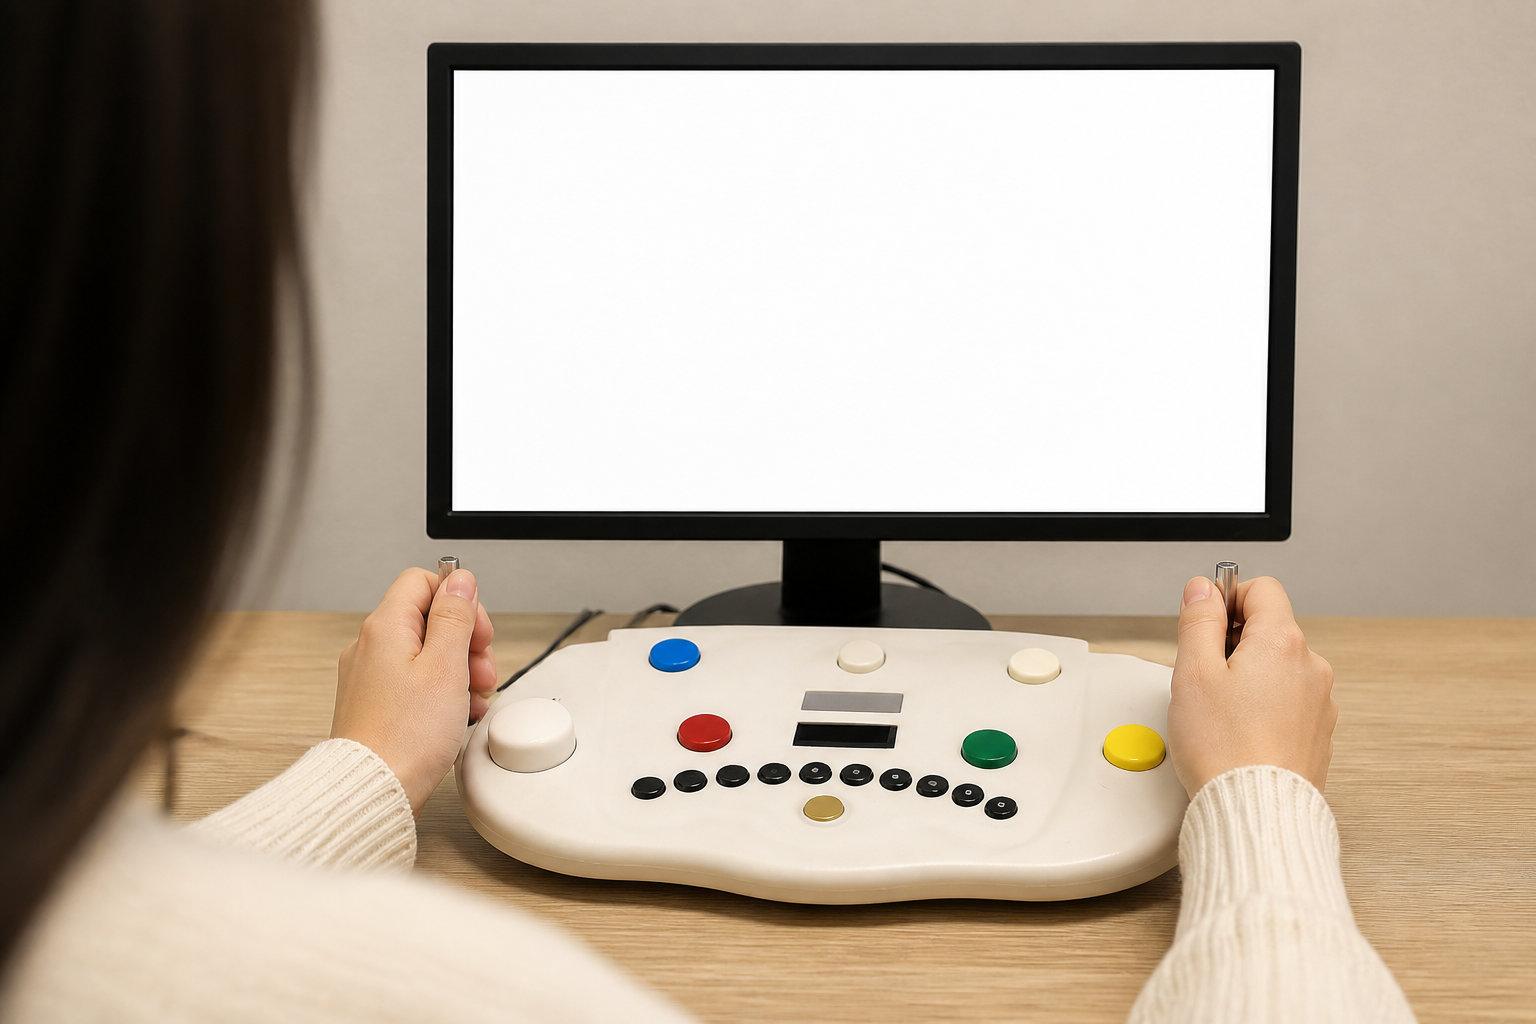
D?marches administratives en pr?fecture
La demande de nouveau permis se fait via le site de l’ANTS. Vous devez fournir les r?sultats des examens m?dicaux. Le dossier doit ?tre complet pour ?viter tout retard. Mentionnez le cas de la p?riode probatoire. Si la suspension entra?ne une annulation, il faut repasser le code. Parfois, la conduite est aussi exig?e selon votre anciennet?.| ?tape | D?lai conseill? | Document requis |
|---|---|---|
| Tests psychotechniques | 3 mois avant la fin | Pi?ce d’identit? |
| Visite m?dicale | 2 mois avant la fin | R?sultats des tests |
| Demande ANTS | D?s aptitude valid?e | Certificat m?dical |
| R?ception permis | Apr?s fin de suspension | Justificatif de domicile |
Une r?siliation ne ferme pas toutes les possibilit?s
Le motif, l?historique, le permis et le v?hicule orientent les assureurs susceptibles d??tudier le dossier.
Solutions alternatives pour rester mobile sans permis B
En attendant de r?cup?rer votre pr?cieux s?same, vous devez g?rer votre v?hicule actuel et envisager d’autres modes de transport.Assurance obligatoire pour v?hicule immobilis?
M?me au garage, une voiture doit ?tre assur?e. La garantie responsabilit? civile reste le minimum l?gal impos?. Un sinistre peut suvenir m?me sans rouler, comme un incendie. Ne prenez pas le risque d’un d?faut d’assurance.Astuce ?conomique
Optez pour une formule hors circulation ou parking. Cela r?duit drastiquement le montant de votre prime mensuelle. C’est une astuce efficace pour ces six mois.
Location ou achat d’une voiture sans permis
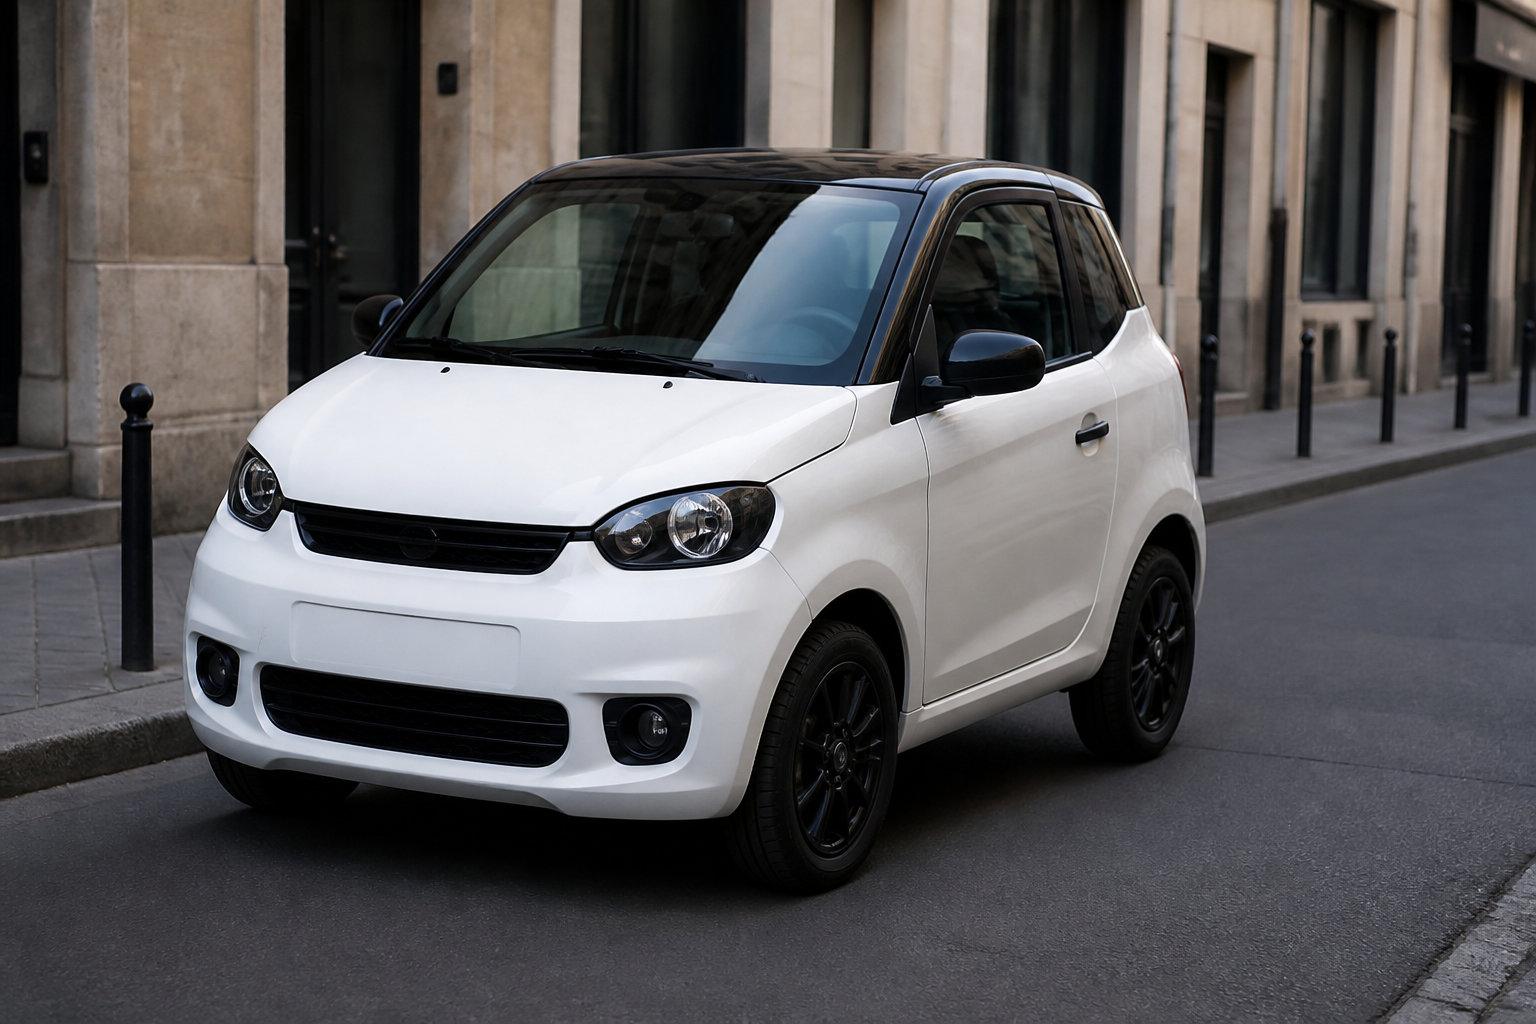
La voiture sans permis (VSP) est une alternative s?rieuse. Elle permet de garder une autonomie pour le travail. Sa conduite ne n?cessite pas le permis B classique. L’assurance VSP est sp?cifique mais obligatoire. Les tarifs sont g?n?ralement plus abordables que pour une citadine. V?rifiez bien les garanties. Voici les caract?ristiques de ces v?hicules :- Vitesse limit?e ? 45 km/h
- Acc?s interdit aux autoroutes
- Id?al pour les trajets urbains
S?lection des garanties minimales prioritaires
Privil?giez la formule au tiers pour limiter les frais. Avec une surprime de 100%, le tous risques devient souvent inabordable. Concentrez-vous sur l’essentiel pour rester en r?gle. Gardez l’assistance 0 km si possible. C’est une option utile m?me pour un petit budget. Elle d?panne en cas de p?pin devant chez vous.