Le budget assurance repr?sente l’un des postes de d?penses les plus lourds pour un chauffeur priv?, avec des primes annuelles pouvant atteindre 3 500 euros. Choisir entre une assurance VTC au kilom?tre ou au forfait impacte directement votre rentabilit? nette chaque mois.
On finit souvent par payer pour des garanties inutilis?es lors des p?riodes de faible activit?. Cet article vous aide ? comparer ces deux options pour optimiser vos co?ts fixes et s?curiser votre activit? sereinement.
- L’assurance VTC au kilom?tre ou au forfait : cadre l?gal et fonctionnement
- 3 crit?res de rentabilit? pour choisir votre mode de facturation
- Quelles garanties compl?mentaires privil?gier pour s?curiser votre activit? ?
- Gestion des sinistres et m?thodes pour r?duire vos co?ts fixes
L’assurance VTC au kilom?tre ou au forfait : cadre l?gal et fonctionnement
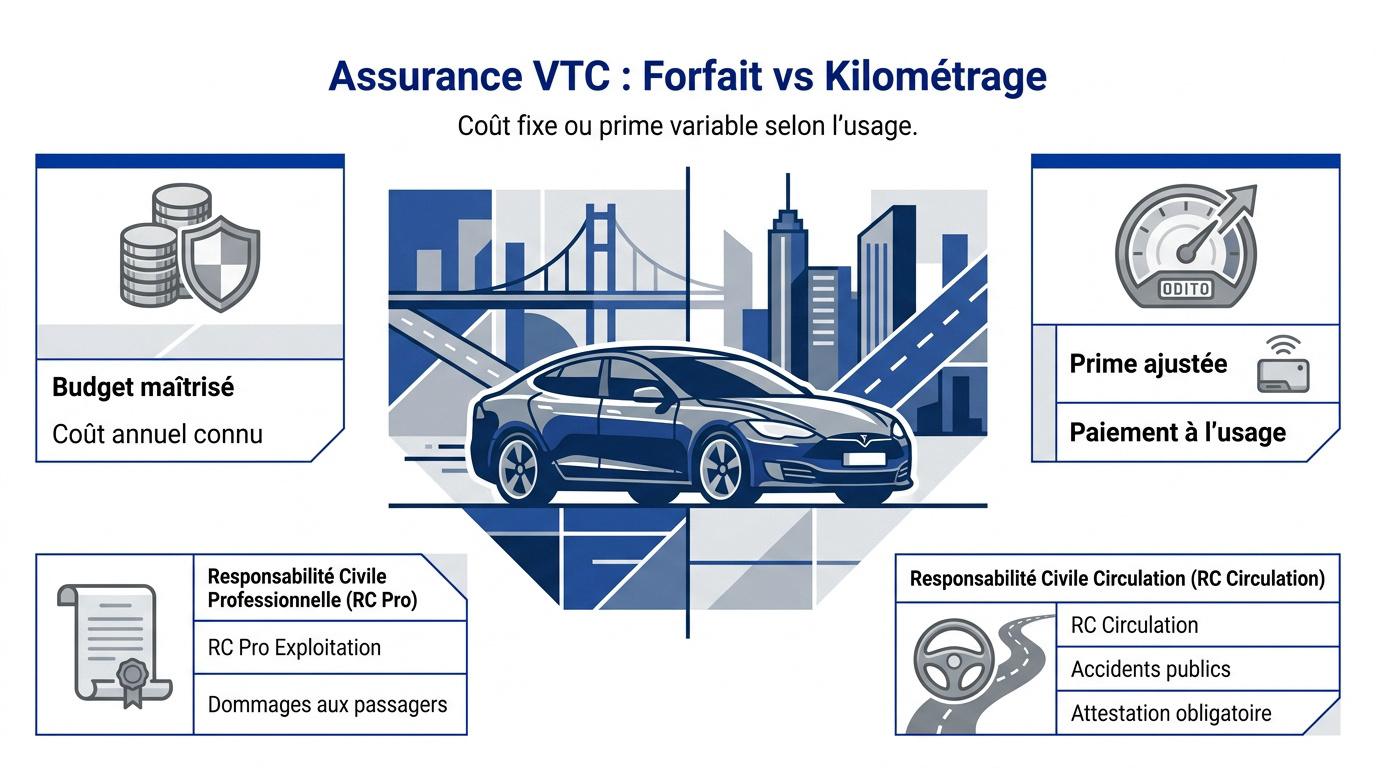
L’assurance VTC impose la RC Pro exploitation pour les dommages clients et la RC circulation. Le forfait garantit un co?t fixe, tandis que l’offre au kilom?tre, via bo?tier t?l?matique, ajuste la prime selon l’usage r?el.
RC Pro exploitation : couvre les pr?judices clients hors conduite (bagages, retards). RC Pro circulation : indispensable pour les accidents sur la route en mission.
Distinction entre responsabilit? civile circulation et exploitation
Vous devez souscrire une RC Pro exploitation. Elle couvre les dommages corporels ou mat?riels subis par vos passagers. Cela concerne uniquement la prestation de transport r?mun?r?e.
La RC circulation classique reste obligatoire. Elle prot?ge contre les accidents sur la voie publique. Une assurance auto sp?ciale profils ? risques illustre bien cette n?cessit? sp?cifique aux VTC.
L’attestation sp?cifique est capitale pour travailler. Les plateformes comme Uber l’exigent syst?matiquement. Sans ce document, valider votre compte devient strictement impossible.
M?canisme technique de la tarification ? l’usage r?el
Le bo?tier t?l?matique change la donne. Ce petit capteur suit vos trajets en temps r?el. Il transmet vos distances ? l’assureur pour ajuster votre prime mensuelle.
Le paiement gagne en flexibilit? totale. Vous payez seulement pour les kilom?tres parcourus. C’est parfait si vous d?butez ou si votre activit? est saisonni?re. Assurance pour voiture non assur?e depuis +6 mois.
? l’inverse, la prime fixe rassure. Le forfait offre une visibilit? budg?taire compl?te. Vous connaissez votre d?pense annuelle d’avance, peu importe votre volume de courses.
| Option | Avantage principal | Profil id?al |
|---|---|---|
| Kilom?tre | Co?t variable ajust? | Petit rouleur / D?butant |
| Forfait | Budget pr?visible | Chauffeur ? temps plein |
Kilom?tre ou forfait : trouvez la bonne assurance VTC
3 crit?res de rentabilit? pour choisir votre mode de facturation
Apr?s avoir pos? le cadre l?gal, il convient d’analyser les chiffres pour d?terminer quelle formule prot?gera au mieux votre rentabilit? financi?re.
Analyse du seuil kilom?trique annuel pour basculer de formule
Identifiez vite votre point de bascule. G?n?ralement, au-del? de 20 000 kilom?tres par an, le forfait devient plus avantageux. En dessous, la tarification ? l’usage pr?serve souvent votre tr?sorerie mensuelle. C’est math?matique.
?voquez aussi vos p?riodes creuses. Si vous prenez des vacances, le co?t au kilom?tre chute drastiquement. Le forfait, lui, reste identique m?me si le v?hicule reste au garage tout le mois.
Sous 20 000 km/an : Privil?giez l’usage.
D?s 20 000 km/an : Le forfait prot?ge vos marges.
Proposez-vous un calcul simple. Additionnez vos kilom?tres estim?s puis multipliez par le taux propos?. Comparez ce r?sultat avec un devis classique pour trancher sereinement votre dilemme financier.
Influence du type de v?hicule et de la zone g?ographique
Parlons de votre puissance fiscale. Une berline puissante augmente m?caniquement la prime annuelle. Les v?hicules ?lectriques b?n?ficient souvent de remises sp?cifiques gr?ce ? leur faible impact environnemental global.
Les v?hicules ?lectriques profitent d’une majoration de 20 % sur le bar?me officiel des indemnit?s kilom?triques (IK) par rapport aux thermiques.
Comparez bien les zones g?ographiques. Rouler en centre-ville dense augmente le risque de sinistres l?gers. Les tarifs en zone rurale sont souvent plus bas, comme pour une Assurance auto pour VTC avec une Tesla ? Marseille.
Notez enfin l’impact du stationnement. Un garage ferm? r?duit le risque de vol ou de vandalisme. Les assureurs valorisent cette s?curit? par une baisse de la cotisation annuelle promise.
Impact du style de conduite sur le montant des primes
Valorisez votre conduite souple. La t?l?matique analyse vos freinages et vos acc?l?rations. Une attitude responsable au volant peut d?clencher des r?ductions de prime significatives chaque mois travaill?.
Certains comportements ? risque plombent vos factures :
- Exc?s de vitesse fr?quents
- Freinages brusques r?p?t?s
- Conduite nocturne intensive
- Non-respect des temps de pause
Discutez de votre historique de sinistralit?. Un chauffeur sans accident responsable dispose d’un levier de n?gociation puissant. Votre bonus-malus reste le socle de votre tarification finale aujourd’hui.
Quelles garanties compl?mentaires privil?gier pour s?curiser votre activit? ?
Le choix entre une assurance VTC au kilom?tre ou au forfait pose les bases de votre budget, mais la solidit? r?elle de votre couverture repose sur des options indispensables au quotidien.
Assistance 0 km et mise ? disposition d’un v?hicule de remplacement
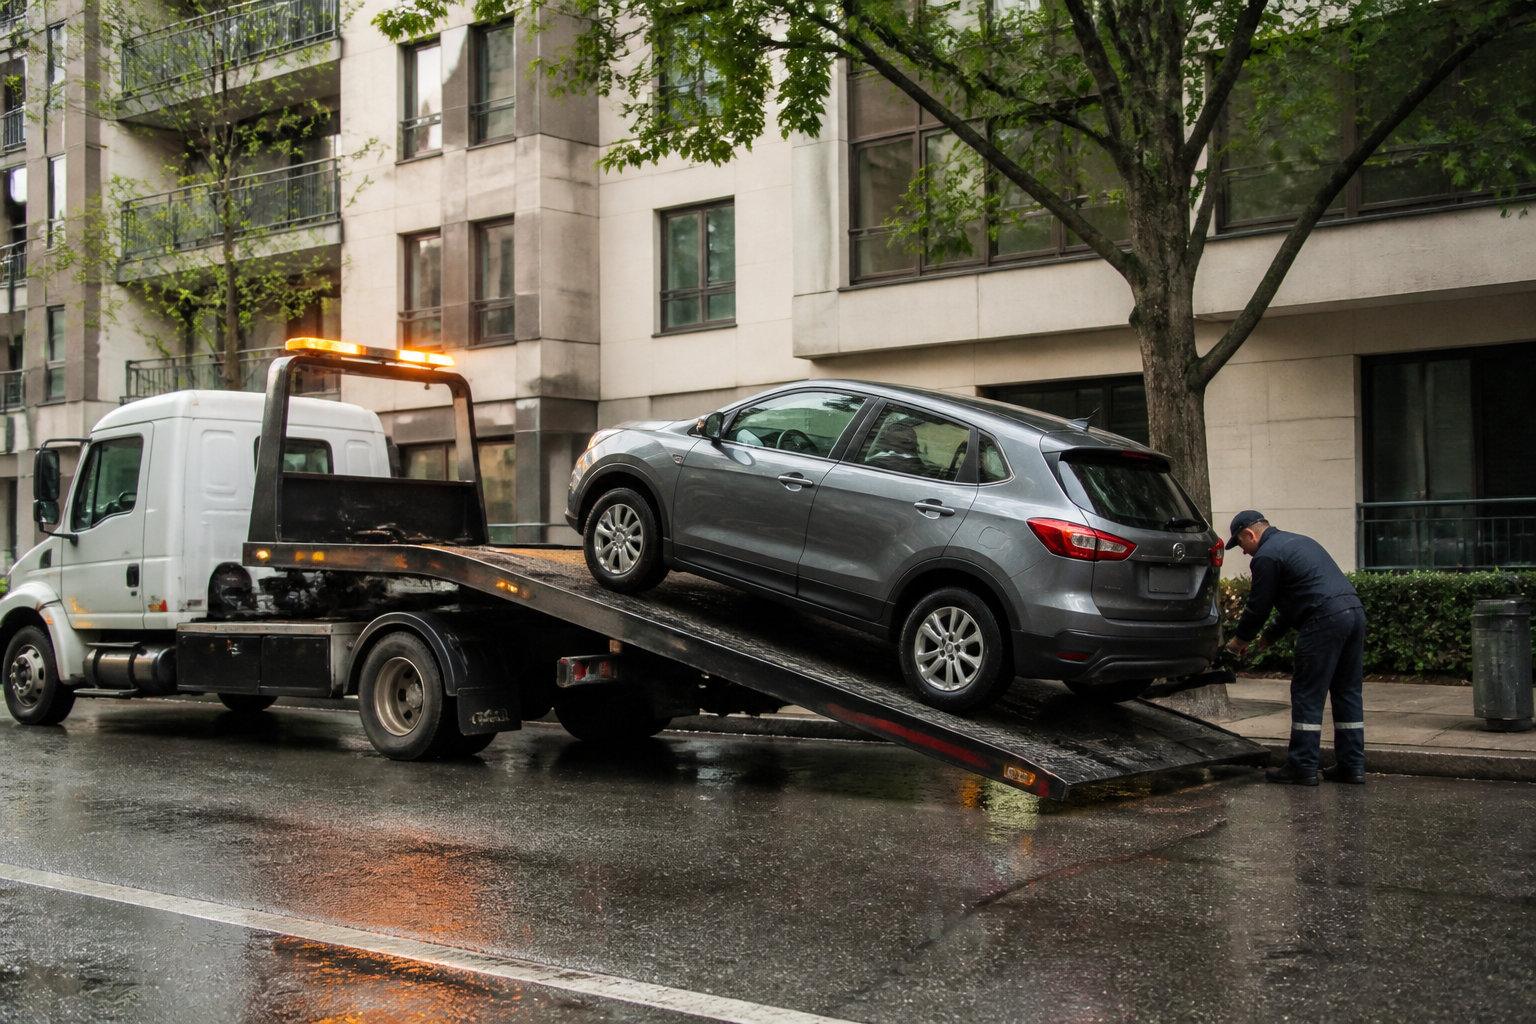
Une simple panne devant votre portail peut ruiner votre journ?e de travail. Cette garantie sp?cifique assure un remorquage imm?diat, sans aucune franchise kilom?trique, peu importe o? l’incident survient.
Concernant le v?hicule relais, une voiture citadine standard ne suffit pas. Votre assureur doit imp?rativement vous fournir un v?hicule conforme aux normes administratives VTC pour poursuivre vos courses l?galement.
La r?activit? de l’assistance est le seul rempart contre une perte de chiffre d’affaires brutale en cas d’immobilisation technique impr?vue.
Privil?giez l’assistance 0 km, le v?hicule de remplacement aux normes VTC, la protection juridique et la prise en charge des frais de stage de r?cup?ration de points.
Protection juridique et couverture de la perte d’exploitation
La perte d’exploitation est votre filet de s?curit? financier. Si votre outil de travail reste au garage apr?s un choc, l’assureur vous verse une indemnit? journali?re pour compenser vos revenus envol?s.
La protection juridique s’av?re, elle, salvatrice lors d’un litige avec un client difficile ou une plateforme de r?servation. Un expert d?di? vous accompagne alors pour d?fendre vos int?r?ts professionnels et juridiques.
Soyez vigilants sur les plafonds d’indemnisation. Adaptez imp?rativement vos garanties ? votre chiffre d’affaires r?el, car un plafond trop bas ne couvrira jamais vos charges fixes en cas de coup dur prolong?.
Gestion des sinistres et m?thodes pour r?duire vos co?ts fixes
Pour finir, la p?rennit? de votre entreprise de transport d?pend de votre transparence et de votre capacit? ? optimiser vos contrats.
Risques juridiques et financiers de la sous-d?claration de kilom?trage
Mentir sur vos kilom?tres est un calcul dangereux. Une fausse d?claration expose votre activit? ? des sanctions radicales. En cas d’accident grave, l’assureur peut refuser toute indemnisation.
La loi permet ? la compagnie d’annuler votre couverture r?troactivement. Le contrat est alors frapp? de nullit? absolue. Vous devrez alors rembourser les victimes par vos propres moyens financiers.
| Sanction | Cons?quence financi?re | Impact juridique |
|---|---|---|
| Nullit? | Remboursement total des sinistres | Contrat annul? r?troactivement |
| R?gle proportionnelle | Indemnit? r?duite selon la prime | Article L113-9 du Code des assurances |
| D?ch?ance | Perte du droit ? protection | Maintien des cotisations dues |
Avantages des courtiers sp?cialis?s et des contrats de flotte
Les courtiers sp?cialis?s n?gocient des tarifs de groupe inaccessibles aux particuliers. Ils ma?trisent les besoins sp?cifiques des chauffeurs VTC modernes. Trouvez une Assurance VTC pas ch?re | Devis rapide en ligne.
Si vous g?rez plusieurs v?hicules, le contrat flotte simplifie radicalement votre gestion. Vous obtenez un tarif unique et une facturation centralis?e pour tous vos chauffeurs.
Augmenter votre franchise fait baisser la prime annuelle. C’est un pari sur votre prudence qui r?duit vos co?ts fixes imm?diatement. Consultez une Assurance apr?s non-paiement | Devis pas cher en ligne.
Optimisez votre rentabilit? en choisissant entre la flexibilit? du kilom?trage pour les petits rouleurs et la s?curit? budg?taire du forfait. Votre assurance VTC au kilom?tre ou forfait doit garantir votre continuit? de service gr?ce ? l’assistance 0 km. Agissez maintenant pour s?curiser vos revenus et roulez sereinement vers le succ?s !
Kilom?tre ou forfait : trouvez la bonne assurance VTC
FAQ
Est-il possible de souscrire une assurance VTC qui facture au kilom?tre r?el ?
Absolument ! Cette option, souvent appel?e « pay as you drive », repose sur l’installation d’un bo?tier t?l?matique dans votre v?hicule. Ce capteur intelligent transmet vos donn?es de distance ? l’assureur pour ajuster votre prime mensuelle ? votre usage effectif. C’est une solution d’une pr?cision redoutable pour optimiser votre budget !
Cette formule est particuli?rement avantageuse si vous d?butez votre activit? ou si vous travaillez de mani?re saisonni?re. Vous ne payez que pour ce que vous roulez, ce qui pr?serve imm?diatement votre tr?sorerie lors des p?riodes plus calmes. Une flexibilit? totale pour votre entreprise !
? partir de quelle distance annuelle le forfait devient-il plus rentable ?
La rentabilit? bascule g?n?ralement autour du seuil des 20 000 kilom?tres par an. Si vous d?passez ce volume, le forfait annuel offre une visibilit? budg?taire s?curisante avec un co?t fixe garanti. En dessous de ce kilom?trage, la tarification ? l’usage reste souvent la plus comp?titive pour vos finances.
Pour trancher sereinement, nous vous conseillons de multiplier vos kilom?tres estim?s par le taux propos? et de comparer le total avec un devis classique. N’oubliez pas que le forfait reste identique m?me pendant vos vacances, contrairement ? l’offre au kilom?tre qui chute drastiquement quand le v?hicule reste au garage !
Quelles sont les garanties indispensables pour prot?ger mon activit? de chauffeur ?
Au-del? de la RC Pro exploitation obligatoire pour couvrir vos passagers, deux options sont vitales : l’assistance 0 km et la garantie perte d’exploitation. L’assistance 0 km vous assure un remorquage imm?diat, m?me devant chez vous, pour ne pas ruiner votre journ?e de travail. C’est une r?activit? indispensable !
La garantie perte d’exploitation, quant ? elle, vous verse une indemnit? journali?re si votre v?hicule est immobilis? apr?s un sinistre. Cela compense directement vos revenus envol?s. Pensez ?galement au v?hicule de remplacement conforme aux normes VTC pour continuer ? charger sans interruption !
Une conduite prudente permet-elle vraiment de r?duire le prix de l’assurance ?
Oui, et c’est une excellente nouvelle pour les chauffeurs responsables ! Gr?ce ? la t?l?matique, votre assureur ?tablit un « scoring conducteur » bas? sur la souplesse de vos freinages et de vos acc?l?rations. Une attitude exemplaire au volant peut d?clencher des r?ductions de prime allant jusqu’? 25 % !
? l’inverse, des comportements ? risques comme les exc?s de vitesse fr?quents ou les freinages brusques r?p?t?s peuvent impacter votre tarif. Adopter une conduite souple est donc le levier le plus efficace pour faire baisser vos co?ts fixes tout en garantissant la s?curit? de vos clients !
Quels sont les risques si je d?clare moins de kilom?tres que la r?alit? ?
Attention, la sous-d?claration est un calcul extr?mement dangereux ! En cas d’accident grave, une fausse d?claration peut entra?ner la nullit? r?troactive de votre contrat. Cela signifie que l’assureur refuse toute indemnisation et que vous devrez rembourser les victimes avec vos propres deniers personnels.
| Sanction | Cons?quence financi?re | Impact juridique |
|---|---|---|
| Nullit? du contrat | Remboursement total des sinistres par le chauffeur | Annulation r?troactive de la couverture |
| R?gle proportionnelle | Indemnisation r?duite selon la prime pay?e | R?duction des prestations en cas de sinistre |
| D?ch?ance de garantie | Perte totale du droit ? l’indemnisation | Fin imm?diate de la protection contractuelle |
La transparence est votre meilleure alli?e pour s?curiser la p?rennit? de votre entreprise de transport. Ne jouez pas avec votre avenir professionnel pour quelques euros d’?conomie mensuelle !