Le march? du VTC en France attire de nombreux actifs cherchant un compl?ment de revenu, mais saviez-vous qu’une simple RC circulation classique est totalement insuffisante pour cette activit? ? Il est imp?ratif de d?clarer votre usage professionnel pour ?viter la nullit? de votre contrat en cas d’accident.
Votre assurance auto personnelle ne vous prot?ge plus d?s que vous transportez un client contre r?mun?ration. Nous d?cortiquons ici les tarifs et les garanties sp?cifiques de l’assurance VTC activit? secondaire pour s?curiser votre patrimoine et votre licence sans alourdir inutilement vos charges fixes.
- L’assurance VTC pour activit? secondaire : un cadre l?gal strict !
- Quel budget pr?voir pour assurer votre v?hicule VTC occasionnel ?
- 3 garanties indispensables pour prot?ger votre activit? compl?mentaire !
- Comment optimiser vos co?ts d’assurance en fonction de vos heures ?
L’assurance VTC pour activit? secondaire : un cadre l?gal strict !
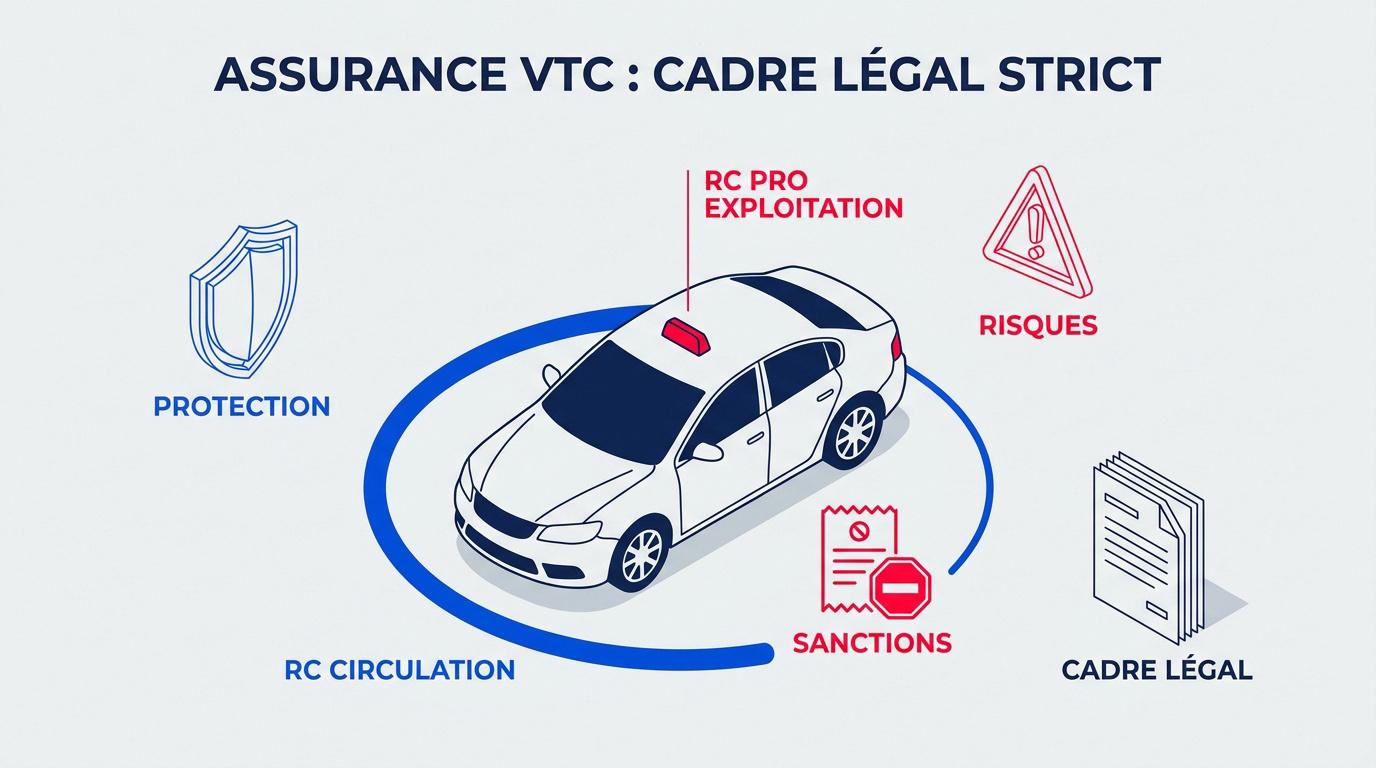
L’exercice du VTC en compl?ment de revenu impose l?galement le cumul d’une RC Circulation et d’une RC Professionnelle Exploitation. Cette double protection couvre les dommages aux tiers et les fautes de service, ?vitant des sanctions p?nales lourdes ou la nullit? du contrat d’assurance.
Passer d’un trajet priv? ? une course r?mun?r?e change radicalement votre statut juridique et vos besoins de protection.
La distinction entre RC Circulation et RC Pro Exploitation
La RC Circulation est le socle obligatoire pour tout v?hicule. Elle couvre les accidents de la route classiques survenant lors de vos trajets.
La RC Pro Exploitation prot?ge vos prestations de service. C’est une obligation d’assurance responsabilit? civile pour tout chauffeur VTC. Elle couvre les fautes hors conduite.
Votre contrat auto personnel ne suffit jamais. Le transport r?mun?r? change totalement la donne.
Pour un usage tr?s occasionnel, les tarifs d?butent parfois entre 180 ? et 300 ? par an pour la RC circulation.
Les risques de sanctions en cas de d?faut de couverture sp?cifique
Un sinistre non d?clar? en usage pro co?te cher. L’assureur peut refuser toute indemnisation. Vous paierez alors les d?g?ts de votre poche.
La transparence est votre seule s?curit? r?elle. Cacher votre activit? secondaire m?ne ? la nullit? du contrat. Les cons?quences sont dramatiques pour votre patrimoine.
L’absence d’une assurance sp?cifique VTC expose le chauffeur ? une amende de 3 750 euros et ? la suspension imm?diate de sa carte professionnelle.
Ne jouez pas avec le feu : l’assurance VTC pour activit? secondaire : tarifs et options doit ?tre valid?e avant votre premi?re course.
Prot?gez votre activit? VTC
Usage professionnel, kilom?trage, v?hicule et historique influencent les solutions disponibles.
Quel budget pr?voir pour assurer votre v?hicule VTC occasionnel ?
Apr?s avoir s?curis? le cadre l?gal, il est temps de se pencher sur le portefeuille et les facteurs qui font varier votre prime.
L’impact du profil conducteur et du bonus-malus sur la prime
Votre historique de conduite reste le facteur num?ro un. Un bonus ?lev? r?duit drastiquement la facture annuelle. Les assureurs scrutent vos sinistres sur les trois derni?res ann?es.
Le relev? d’information est une pi?ce ma?tresse ici. Il prouve votre exp?rience et votre s?rieux au volant. Sans ce document, les tarifs s’envolent inutilement.
Consultez nos solutions pour les profils ? risques. C’est le moment d’agir.
Comment le mode d’acquisition du v?hicule influence vos tarifs
Le leasing ou la LLD imposent souvent des garanties tous risques. Les loueurs exigent une protection maximale du capital automobile. Cela augmente m?caniquement le co?t de votre assurance mensuelle.
Un achat comptant offre plus de flexibilit?. Vous choisissez votre niveau de couverture selon votre budget.
D?couvrez l’assurance VTC pour activit? secondaire : tarifs et options adapt?e ? une Mercedes Classe E.
L’influence des franchises sur le co?t annuel de votre contrat
Augmenter votre franchise fait baisser votre cotisation imm?diate. C’est un levier efficace pour les petits budgets. Mais attention au reste ? charge en cas de p?pin.
Un arbitrage ?quilibr? est souvent la meilleure solution. Ne cherchez pas l’?conomie ? tout prix. Un accident est vite arriv? en zone urbaine dense.
| Niveau de Franchise | Impact Prime | Reste ? charge | Profil id?al |
|---|---|---|---|
| Basse | +15% ? +25% | Faible (ex: 200?) | Chauffeur urbain intensif |
| Moyenne | R?f?rence | Mod?r? (ex: 500?) | Activit? secondaire r?guli?re |
| Haute | -10% ? -20% | ?lev? (ex: 1000?) | Petit rouleur prudent |
| Modulable | Sur mesure | Variable selon garantie | Gestionnaire de budget pr?cis |
3 garanties indispensables pour prot?ger votre activit? compl?mentaire !
Le prix ne fait pas tout, car une mauvaise couverture peut stopper net votre activit? secondaire au premier incident.
La protection du conducteur et l’assistance 0 km en priorit?
La protection corporelle du chauffeur est vitale. En tant qu’ind?pendant, vos revenus d?pendent de votre sant?. Une garantie ?tendue couvre vos frais m?dicaux et arr?ts.
L’assistance 0 km ?vite les blocages inutiles. Une panne devant chez vous ne doit pas g?cher votre journ?e. Un d?pannage rapide sauve votre chiffre d’affaires.
Privil?giez une assurance VTC auto-entrepreneur adapt?e. Votre s?curit? physique reste le socle de votre rentabilit?.
L’option valeur ? neuf pour s?curiser votre investissement r?cent
Les v?hicules VTC d?cotent vite avec le kilom?trage. L’option valeur ? neuf garantit un remboursement int?gral en cas de perte totale. C’est crucial pour les voitures r?centes.
Indispensable sous 2 ans. Elle garantit le remboursement au prix d’achat initial malgr? la d?pr?ciation rapide.
Cette s?curit? financi?re permet de racheter un v?hicule identique rapidement. Vous ne perdez pas votre outil de travail.
C’est essentiel pour une assurance VTC Tesla. Prot?gez votre capital technologique imm?diatement.
La protection juridique et la d?fense p?nale du chauffeur
Les litiges avec les passagers sont fr?quents. Une protection juridique vous accompagne face aux plaintes abusives. L’expert d?fend vos int?r?ts et votre r?putation pro.
La d?fense p?nale prend en charge les frais d’avocat. C’est un bouclier indispensable pour tout chauffeur ind?pendant. Ne restez jamais seul face ? la justice.
- Accompagnement en cas de litige plateforme.
- Prise en charge des frais de proc?dure.
- Recours contre les tiers responsables.
Souscrire une Assurance VTC pour activit? secondaire : tarifs et options coh?rents demande de l’anticipation. Ne n?gligez jamais ces piliers contractuels.
Comment optimiser vos co?ts d’assurance en fonction de vos heures ?
Pour finir, la rentabilit? de votre activit? d’appoint passe par une gestion administrative rigoureuse et une d?claration pr?cise de vos heures.
La gestion des sinistres entre usage priv? et courses professionnelles
D?clarer un accident demande de la pr?cision. Indiquez clairement si vous ?tiez en course ou en trajet priv?. Les assureurs v?rifient syst?matiquement l’?tat de votre application. Une erreur de d?claration peut bloquer tout votre dossier.
Les relev?s des plateformes servent de preuve irr?futable. Gardez toujours un historique de vos connexions quotidiennes. Cela facilite grandement le travail de l’expert en assurance.
Consultez la r?glementation des transports officielle pour rester conforme. La distinction entre les usages est capitale.
Soyez honn?te lors de chaque d?claration. Votre cr?dibilit? assure la p?rennit? de votre contrat.
Les documents requis pour valider votre souscription rapidement
Pr?parez votre carte VTC et votre carte grise. Ces pi?ces sont la base de tout dossier s?rieux. L’assureur a besoin de v?rifier votre habilitation professionnelle.
N’oubliez pas votre extrait Kbis ou justificatif de micro-entreprise. Renseignez-vous sur le r?gime de la micro-entreprise pour vos d?marches. C’est un pr?requis indispensable.
Mettez ? jour votre contrat d?s que n?cessaire. Un changement de v?hicule doit ?tre signal? imm?diatement. Une simple omission peut rendre votre couverture totalement caduque.
- Carte professionnelle VTC
- Certificat d’immatriculation
- Relev? d’information assurance
- Justificatif de statut micro-entrepreneur
| Type de couverture | Tarif indicatif annuel |
|---|---|
| RC Pro Exploitation | 120 ? ? 300 ? |
| RC Circulation (Activit? r?duite) | D?s 180 ? |
| RC Circulation (Activit? intensive) | Jusqu’? 3 000 ? |
S?curisez d?s maintenant votre activit? avec une protection sur mesure combinant RC Pro et circulation. Cette assurance VTC activit? secondaire prot?ge votre patrimoine et garantit votre s?r?nit? face aux impr?vus. Ne risquez plus l’arr?t de votre compl?ment de revenu : assurez votre futur succ?s d?s aujourd’hui !
Prot?gez votre activit? VTC
Usage professionnel, kilom?trage, v?hicule et historique influencent les solutions disponibles.
FAQ
Est-il obligatoire de souscrire une assurance sp?cifique pour une activit? VTC secondaire ?
Absolument ! M?me si vous n’exercez cette activit? que quelques heures par semaine, la loi est formelle : vous devez poss?der une Responsabilit? Civile Professionnelle (RC Pro) Exploitation et une RC Circulation d?di?e au transport de personnes ? titre on?reux. Votre contrat auto personnel est totalement insuffisant pour cet usage.
N’oubliez pas que les plateformes comme Uber ou Bolt exigent syst?matiquement une attestation de couverture valide avant de vous autoriser ? rouler. Sans ces garanties, vous vous exposez ? des sanctions p?nales lourdes et ? une nullit? totale de votre contrat en cas d’accident.
Quel est le budget moyen pour assurer un v?hicule VTC en compl?ment de revenu ?
Pour une activit? occasionnelle avec un profil peu expos?, les tarifs de l’assurance RC circulation d?butent g?n?ralement entre 180 ? et 300 ? par an. Si vous optez pour une protection plus large, incluant la RC Pro compl?mentaire, pr?voyez un budget additionnel situ? entre 120 ? et 300 ? annuels.
Le co?t final d?pendra toutefois de votre bonus-malus, de votre zone g?ographique et du mod?le de votre v?hicule. Pour une couverture compl?te « tous risques », les tarifs peuvent osciller entre 800 ? et 3 000 ? par an selon l’intensit? de votre activit? et la valeur de votre voiture.
Quelles sont les garanties indispensables pour prot?ger mon activit? d’appoint ?
Outre les obligations l?gales, nous vous recommandons vivement de souscrire ? la protection du conducteur et ? l’assistance 0 km. Ces options vous assurent une prise en charge imm?diate, m?me devant votre domicile, et s?curisent vos revenus en cas d’incapacit? physique apr?s un sinistre.
Pensez ?galement ? la garantie valeur ? neuf si votre v?hicule est r?cent, ainsi qu’? la protection juridique. Cette derni?re est un bouclier essentiel pour g?rer les ?ventuels litiges avec vos passagers ou les plateformes de mise en relation.
Puis-je cumuler mon emploi salari? avec le transport VTC sans risque ?
Oui, c’est tout ? fait possible, mais vous devez imp?rativement v?rifier que votre contrat de travail actuel ne contient pas de clause d’exclusivit?. Veillez ?galement ? respecter les dur?es maximales de travail l?gales, soit 10 heures par jour et 48 heures par semaine, toutes activit?s confondues.
C?t? assurance, la transparence est votre meilleure alli?e ! D?clarez pr?cis?ment votre double statut ? votre assureur pour garantir une indemnisation sans faille, que le sinistre survienne durant votre trajet priv? ou lors d’une course professionnelle.
Quels documents dois-je fournir pour assurer mon activit? VTC secondaire ?
Pour obtenir votre contrat rapidement, pr?parez votre carte professionnelle VTC, votre certificat d’immatriculation et votre relev? d’information d’assurance. Ces pi?ces permettent ? l’assureur de valider votre exp?rience et d’ajuster votre prime selon votre bonus-malus.
Vous devrez ?galement fournir un justificatif de votre structure juridique, comme un extrait Kbis ou une attestation de micro-entrepreneur. Une fois ces documents r?unis, la souscription peut ?tre valid?e en un temps record pour vous permettre de commencer ? encaisser vos premi?res courses !