Le lancement d’une activit? de transport n?cessite une couverture rigoureuse, avec des budgets annuels oscillant g?n?ralement entre 1 500 ? et 3 500 ? pour les nouveaux exploitants. Pourtant, de nombreux chauffeurs d?butants peinent ? identifier les garanties indispensables face ? la multiplicit? des offres et ? la s?v?rit? des tarifs pratiqu?s en zone urbaine. Cette m?connaissance expose votre entreprise ? des risques financiers majeurs d?s le premier sinistre responsable.
Nous analysons ici chaque composante de l’assurance taxi premi?re installation prix et garanties pour s?curiser durablement votre outil de travail. Nous vous accompagnons dans l’optimisation de votre contrat afin de concilier protection int?grale et rentabilit? imm?diate.
- Le cadre l?gal et le prix de l’assurance taxi premi?re installation
- Estimation budg?taire et tarifs pratiqu?s pour les nouveaux chauffeurs
- Garanties fondamentales pour prot?ger votre outil de travail
- Strat?gies pour optimiser votre contrat et obtenir les meilleurs tarifs
Le cadre l?gal et le prix de l’assurance taxi premi?re installation
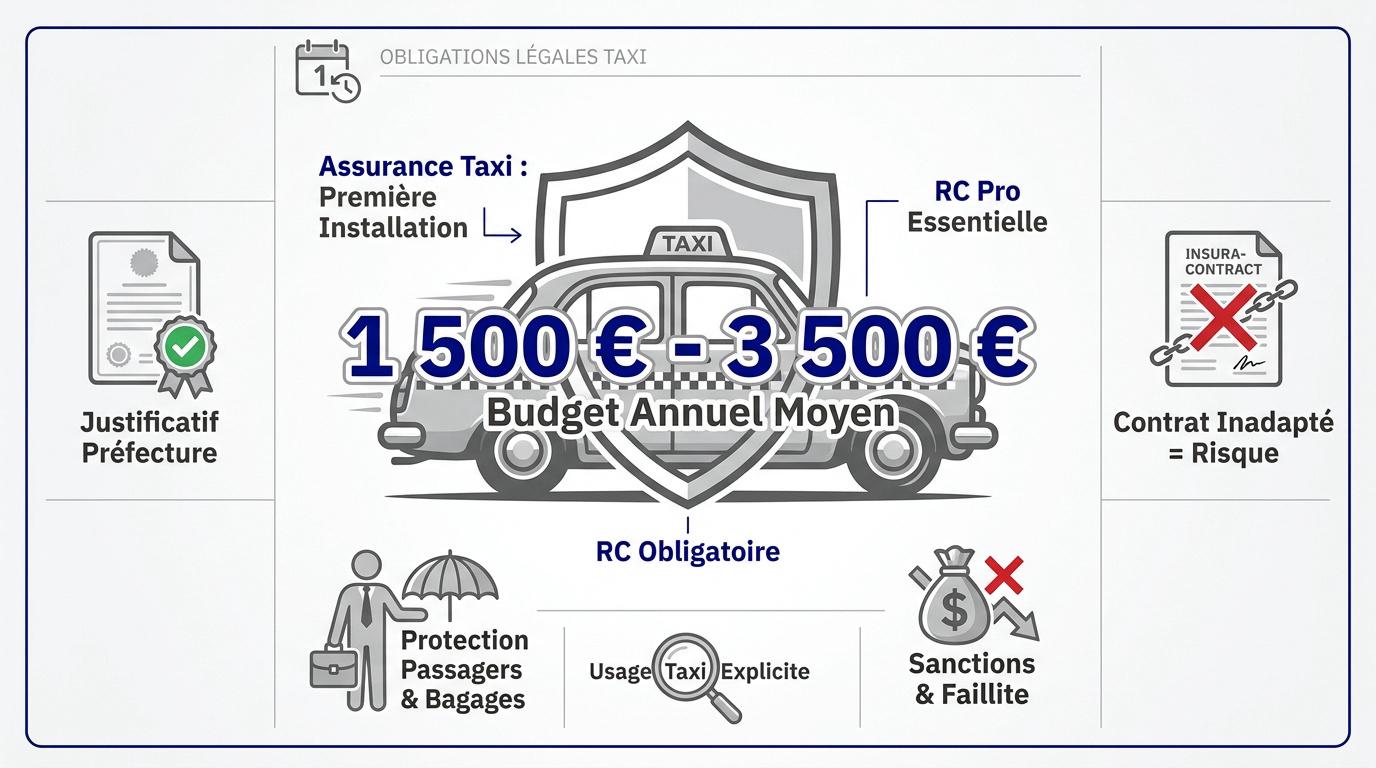
L’assurance taxi exige une RC circulation ? titre on?reux et une RC professionnelle, pour un budget moyen de 1 500 ? ? 3 500 ? par an en premi?re installation. Ces garanties obligatoires couvrent les passagers et les bagages transport?s.
Le passage d’un contrat particulier ? une couverture professionnelle est une ?tape r?glementaire majeure. Voici comment bien structurer votre protection d?s le premier jour.
Obligations de responsabilit? civile et circulation ? titre on?reux
Vous devez distinguer la RC circulation classique de la garantie sp?cifique au transport de personnes. La mention « ? titre on?reux » constitue le socle l?gal indispensable. Sans cette pr?cision contractuelle, votre activit? n’est pas couverte par l’assureur.
La RC Professionnelle est tout aussi capitale pour les dommages hors circulation. Elle intervient lors d’erreurs de manipulation de bagages ou de blessures clients. Cette protection s?curise votre patrimoine face aux impr?vus du m?tier.
Consultez les d?tails sur les obligations de RC pro pour s?curiser votre lancement. Ces r?gles garantissent la p?rennit? de votre entreprise de transport.
Pour justifier de ces garanties, pr?sentez votre attestation ? la pr?fecture. Le document doit explicitement mentionner l’usage taxi pour ?tre valid?. C’est un pr?alable non n?gociable pour obtenir votre autorisation.
Risques et cons?quences d’un contrat inadapt? pour un d?butant
Utiliser un contrat auto personnel est une erreur redoutable. En cas de contr?le ou d’accident, cela entra?ne une nullit? de contrat imm?diate. Vous perdez alors toute protection financi?re instantan?ment.
En cas de sinistre responsable avec un contrat classique, l’assureur peut exercer un recours contre vous pour rembourser l’int?gralit? des dommages corporels caus?s aux tiers.
Le d?faut d’assurance taxi pro peut mener ? une faillite personnelle. Vous devrez assumer seul des indemnit?s colossales dues aux victimes transport?es. Les sanctions juridiques s’ajoutent souvent ? ce fardeau financier.
Une r?siliation pour fausse d?claration bloque vos futures souscriptions. Ce cercle vicieux rend votre activit? impossible ? assurer durablement.
Estimation budg?taire et tarifs pratiqu?s pour les nouveaux chauffeurs
Apr?s avoir s?curis? le cadre l?gal, il convient de se pencher sur les chiffres concrets et les facteurs qui font varier votre prime annuelle.
Fourchettes de prix selon les formules et le profil
Pour une formule au tiers, comptez entre 1 200 ? et 1 800 ? par an. La protection tous risques grimpe de 2 500 ? ? 4 000 ?. Ces montants fluctuent selon votre exp?rience.
Le prix pour les jeunes conducteurs peut ?tre r?duit de 40 % via des offres sp?cifiques. Comparez les devis pour d?nicher l’option la moins on?reuse.
Votre bonus-malus personnel est souvent r?cup?r? par les experts. Cela all?ge directement votre facture finale.
1 200 ? ? 1 800 ? / an
2 500 ? ? 4 000 ? / an
Influence de la zone g?ographique et du type de v?hicule
Votre adresse impacte lourdement le devis. ? Paris, la prime est souvent 40 % plus ch?re qu’en province. Le risque ?lev? de collision urbaine justifie cet ?cart tarifaire. Choisissez donc votre secteur avec strat?gie.
- R?duction pour v?hicules hybrides ou ?lectriques.
- Surtaxe pour les grosses cylindr?es.
- Impact du co?t des pi?ces d?tach?es sur la prime.
Clauses d’exclusion et franchises ? surveiller avant signature
Surveillez de pr?s le montant des franchises. Une prime attractive cache parfois 1 500 ? de reste ? charge. Un simple accrochage pourrait alors fragiliser votre tr?sorerie de d?butant.
Le pr?t de volant est souvent proscrit. Certains contrats interdisent de confier vos cl?s ? un rempla?ant occasionnel.
V?rifiez les plafonds du mat?riel embarqu?. Ils s’av?rent fr?quemment insuffisants pour couvrir votre ?quipement professionnel.
Garanties fondamentales pour prot?ger votre outil de travail
Au-del? du prix, la qualit? des garanties optionnelles d?termine votre capacit? ? maintenir votre activit? malgr? les impr?vus du quotidien.
Couverture des ?quipements professionnels et assistance 0 km
Prot?gez votre taxim?tre et votre lumineux. Ces ?quipements co?teux sont indispensables pour travailler l?galement. Assurez-les en valeur ? neuf.
L’assistance 0 km est vitale. Elle garantit un remorquage devant votre domicile pour ?viter toute perte de journ?e.
Consultez l’ assurance sp?cifique par mod?le de v?hicule. Une couverture adapt?e s?curise votre investissement.
Garantie perte d’exploitation et transport conventionn? CPAM
L’indemnisation journali?re compense vos charges fixes en cas d’immobilisation. C’est le filet de s?curit? financier du chauffeur au garage. Cette garantie pr?serve votre tr?sorerie durablement.
Le transport m?dical impose des r?gles strictes. L’agr?ment CPAM exige des clauses de responsabilit? civile sp?cifiques pour les malades assis.
Protection juridique et gestion des litiges clients
Les contentieux avec les passagers arrivent parfois. Une agression ou un impay? n?cessite une assistance pour porter plainte efficacement.
Cette garantie aide aussi face aux organismes sociaux. Elle permet de contester des indus ou des retards CPAM.
| Garantie | Utilit? | Co?t estim? |
|---|---|---|
| Perte d’exploitation | Compense les charges fixes | Selon revenus |
| Assistance 0km | Remorquage imm?diat | Souvent incluse |
| Protection Juridique | D?fense litiges clients/CPAM | 100? ? 200?/an |
| ?quipements pro | Remplacement du mat?riel | Inclus d’office |
Strat?gies pour optimiser votre contrat et obtenir les meilleurs tarifs
Pour finir, voyons comment r?duire la facture sans sacrifier votre s?curit? gr?ce ? une gestion intelligente de votre contrat.
Valeur ajout?e du courtier sp?cialis? en transport de personnes
Le courtier acc?de ? des march?s ferm?s aux particuliers. Il conna?t les assureurs qui acceptent les d?butants sans surprimes excessives.
Nous vous orientons vers des solutions pour profils ? risques adapt?es. Ces experts n?gocient des tarifs souvent inaccessibles en direct.
La n?gociation porte aussi sur les franchises. Un bon interm?diaire obtient des r?ductions bas?es sur votre historique de conduite personnelle.
Il vous accompagne lors des sinistres pour acc?l?rer les proc?dures d’indemnisation et prot?ger vos revenus.
Proc?dures de r?siliation et ?volution du contrat professionnel
Utilisez la loi Hamon apr?s un an. Cela permet de remettre votre contrat en concurrence d?s que vous avez acquis de l’exp?rience.
Utilisez la loi Hamon apr?s 12 mois pour ren?gocier. Faites valoir votre bonus professionnel pour baisser la cotisation.
Consultez nos solutions en cas de difficult?s de paiement. Nous anticipons les impr?vus pour maintenir votre couverture active.
Adaptez vos garanties selon votre v?hicule. Un mod?le neuf justifie souvent une bascule vers le tous risques int?gral.
Surveillez votre bonus. Chaque ann?e sans accident doit imp?rativement faire baisser votre facture annuelle.
S?curiser votre activit? exige une RC professionnelle robuste et une couverture circulation adapt?e, pour un budget initial estim? entre 1 500 ? et 3 500 ?. Comparez d?s maintenant les offres pour optimiser votre assurance taxi premi?re installation prix et circulez sereinement. Votre r?ussite professionnelle commence par une protection sans faille.
FAQ
Quel est le co?t moyen d’une assurance taxi pour une premi?re installation ?
Pour un chauffeur d?butant, le budget annuel d’une assurance taxi oscille g?n?ralement entre 1 500 ? et 3 500 ?. Ce tarif varie selon la formule choisie, une couverture au tiers ?tant plus accessible (entre 1 200 ? et 1 800 ?) qu’une protection tous risques (jusqu’? 4 000 ?).
Plusieurs facteurs influencent ce montant, notamment votre zone g?ographique d’exercice, le mod?le de votre v?hicule et votre historique de conduite. Notez que certaines offres sp?cifiques « sans exp?rience » permettent de r?aliser des ?conomies significatives, parfois jusqu’? 40 %, pour faciliter votre lancement professionnel.
Quelles sont les garanties obligatoires pour exercer le m?tier de taxi ?
La loi impose deux piliers fondamentaux : la Responsabilit? Civile circulation ? titre on?reux et la Responsabilit? Civile Professionnelle (RC Pro). La premi?re couvre les dommages caus?s par le v?hicule, tandis que la seconde prot?ge contre les pr?judices li?s ? l’activit?, comme les dommages aux bagages ou les erreurs lors de la prise en charge.
Il est crucial de souscrire un contrat mentionnant explicitement l’usage taxi. Un contrat auto classique pour particulier serait frapp? de nullit? en cas de sinistre professionnel, vous exposant ? des recours financiers colossaux et ? des sanctions administratives s?v?res aupr?s de la pr?fecture.
Comment prot?ger efficacement son outil de travail et ses revenus ?
Au-del? des obligations l?gales, nous vous recommandons vivement de souscrire une garantie perte d’exploitation. Celle-ci vous verse une indemnit? journali?re en cas d’immobilisation de votre v?hicule, s?curisant ainsi vos charges fixes. L’assistance 0 km avec v?hicule de remplacement homologu? est ?galement vitale pour ?viter toute interruption d’activit?.
N’oubliez pas d’assurer vos ?quipements sp?cifiques tels que le taxim?tre, le lumineux et l’horodateur. Ces outils co?teux doivent ?tre couverts, id?alement en valeur ? neuf, pour garantir une reprise rapide de vos courses en cas de vol ou de d?gradation.
Est-il possible de r?duire le prix de son assurance taxi en d?but de carri?re ?
Oui, plusieurs leviers permettent d’optimiser votre prime. L’utilisation de v?hicules hybrides ou ?lectriques ainsi que l’installation de dispositifs de s?curit? comme la g?olocalisation ouvrent souvent droit ? des tarifs pr?f?rentiels. De plus, la qualit? de votre formation initiale agr??e par la pr?fecture est un argument de poids aupr?s des assureurs.
Nous vous conseillons de solliciter un courtier sp?cialis? qui pourra n?gocier les franchises et acc?der ? des march?s d?di?s aux nouveaux install?s. Enfin, sachez qu’apr?s un an d’activit?, la loi Hamon vous permet de remettre votre contrat en concurrence pour b?n?ficier de tarifs plus avantageux gr?ce ? votre exp?rience acquise.
Quelles sont les sp?cificit?s de l’assurance pour le transport conventionn? CPAM ?
Si vous effectuez du transport m?dical assis, votre contrat doit imp?rativement inclure des clauses de responsabilit? civile sp?cifiques conformes aux exigences de l’agr?ment CPAM. Cette extension de garantie est indispensable pour couvrir les risques particuliers li?s au transport de malades.
En compl?ment, une protection juridique robuste est conseill?e pour g?rer les ?ventuels litiges avec les organismes sociaux, tels que les retards de paiement ou les contestations d’indus, garantissant ainsi la p?rennit? de votre tr?sorerie.