Saviez-vous qu’un accident sous l’emprise de drogues autorise votre assureur ? exercer une action r?cursoire pour exiger le remboursement int?gral des indemnit?s vers?es aux tiers ? Face ? un tel risque, les obligations assureur apr?s contr?le positif stup?fiants se transforment souvent en sanctions contractuelles s?v?res, allant de la surprime de 150 % ? la r?siliation imm?diate de votre couverture.
Votre protection financi?re s’effondre alors au moment m?me o? vous en avez le plus besoin. Nous d?cortiquons ici les m?canismes de rupture de contrat et les solutions juridiques pour r?tablir votre droit de circuler.
- Obligations de l’assureur apr?s contr?le positif stup?fiants : sanctions
- 3 limites de l’indemnisation en cas d’accident sous stup?fiants
- L’impact du fichier AGIRA sur votre futur contrat d’assurance
- Comment se r?assurer malgr? un profil ? risques aggrav?s ?
Obligations de l’assureur apr?s contr?le positif stup?fiants : sanctions
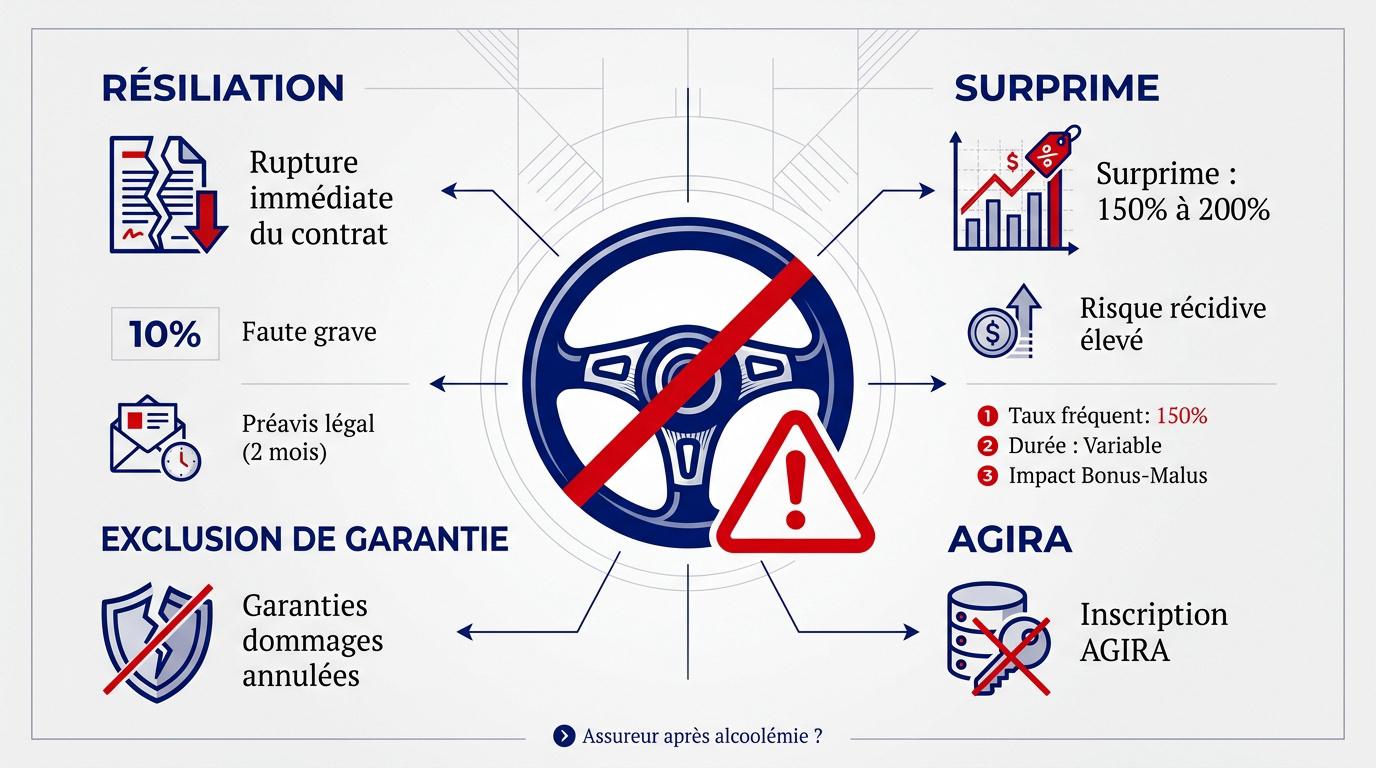
Un contr?le positif aux stup?fiants entra?ne une r?siliation imm?diate ou une surprime de 150 % ? 200 %. Les garanties dommages sautent, laissant le conducteur responsable sans indemnisation, tandis que l’inscription au fichier AGIRA complique le r?engagement. Cette situation d?clenche in?vitablement une rupture de contrat ou une exclusion de garantie.
La r?siliation du contrat pour exclusion de garantie
Conduire sous l’emprise de stup?fiants repr?sente une faute lourde. Votre assureur active alors une clause d’exclusion de garantie. Il peut rompre votre contrat unilat?ralement et sans d?lai sp?cifique.
La compagnie doit toutefois respecter un formalisme pr?cis. Vous recevez une notification par lettre recommand?e. Un pr?avis de deux mois s’applique g?n?ralement avant la cl?ture d?finitive de votre dossier.
La r?siliation pour usage de stup?fiants est une sanction civile qui s’ajoute aux poursuites p?nales, rendant la recherche d’un nouvel assureur particuli?rement complexe et co?teuse.
La majoration tarifaire par l’application d’une surprime
Si votre assureur maintient votre couverture, il impose une surprime. Cette hausse compense le risque de r?cidive que la compagnie juge ?lev?. Votre cotisation annuelle peut alors doubler brutalement.
Le Code des assurances autorise cette pratique l?gale. Elle cible pr?cis?ment les profils pr?sentant un risque aggrav?. C’est un levier r?glement? pour ajuster le prix ? la dangerosit? du conducteur.
- Taux de surprime fr?quent : 150 % pour stup?fiants.
- Dur?e de maintien : selon les conditions contractuelles.
- Impact bonus-malus : application d’un malus maximal.
Pourtant, des solutions existent pour limiter les frais. D?couvrez quel assureur choisir apr?s une condamnation pour alcool?mie ? ou stup?fiants afin de comparer les tarifs.
3 limites de l’indemnisation en cas d’accident sous stup?fiants
Au-del? de la survie du contrat, c’est votre protection financi?re qui s’effondre lors d’un sinistre.
Le refus de prise en charge des dommages personnels
En cas d’accident responsable, vos propres blessures ne seront pas indemnis?es. Les garanties individuelle conducteur sont syst?matiquement d?chues. L’emprise de drogue annule la protection contractuelle. Vous devrez assumer vos frais m?dicaux.
Les options facultatives comme le bris de glace disparaissent. Il faut parfois s’assurer apr?s une r?siliation pour bris de glace r?p?titifs pour retrouver une protection.
L’indemnisation obligatoire des tiers et l’action r?cursoire
La responsabilit? civile reste active pour les victimes. L’assureur paie les d?g?ts caus?s aux autres usagers de la route.
L’assureur indemnise les tiers mais exerce une action r?cursoire pour obtenir le remboursement int?gral des frais engag?s.
La compagnie vous demandera le remboursement des sommes vers?es. Ces montants peuvent atteindre des millions d’euros.
L’action r?cursoire transforme l’assur? en d?biteur direct de sa propre compagnie pour l’indemnisation des tiers l?s?s.
La d?claration de suspension de permis sous quinze jours
Vous devez notifier votre suspension de permis sous quinze jours. Ce d?lai est imp?ratif selon le Code des assurances. Utilisez une lettre recommand?e avec accus? de r?ception.
Omettre cette d?claration entra?ne la nullit? du contrat. En cas de sinistre, vous ne seriez absolument plus couvert par votre assureur.
Consultez les offres d’ assurance auto apr?s retrait de permis pour exc?s de vitesse si vous perdez vos droits de conduire.
L’impact du fichier AGIRA sur votre futur contrat d’assurance
Les cons?quences ne s’arr?tent pas ? votre assureur actuel, car vos ant?c?dents vous suivent partout.
Le fichage centralis? des conducteurs r?sili?s
Le fichier AGIRA centralise toutes les r?siliations de contrats. Chaque assureur consulte cette base avant toute nouvelle souscription. Votre profil y est marqu? comme « ? risque ».
Les donn?es relatives aux stup?fiants restent visibles pendant cinq ans. Cela bloque souvent l’acc?s aux compagnies d’assurance classiques.
| Motif de r?siliation | Dur?e d’inscription AGIRA | Impact sur la souscription |
|---|---|---|
| Non-paiement | 2 ans | Mod?r? |
| Sinistres r?p?t?s | 5 ans | ?lev? |
| Stup?fiants/Alcool | 5 ans | Tr?s ?lev? |
Consultez ce devis assurance r?sili? : trouvez votre assurance auto ?. Faites vite.
Les sanctions p?nales et administratives associ?es
La justice ajoute ses propres sanctions aux mesures civiles. Vous risquez jusqu’? deux ans de prison et 4500 euros d’amende. Le retrait de six points est automatique.
Le cumul des peines est lourd ? porter. Entre l’amende p?nale et la perte de votre couverture, le co?t financier est massif. Ne sous-estimez jamais la port?e d’un contr?le salivaire positif. C’est un engrenage administratif destructeur.
- Amende forfaitaire
- Suspension de permis
- Stage de sensibilisation obligatoire
- Immobilisation du v?hicule
Comment se r?assurer malgr? un profil ? risques aggrav?s ?
Pourtant, des solutions existent pour retrouver le droit de circuler l?galement malgr? ce pass?.
La saisine du Bureau Central de Tarification
Le BCT intervient quand aucune assurance ne veut de vous. Il impose ? une compagnie de vous couvrir au tiers. C’est votre ultime recours l?gal.
La proc?dure exige d’avoir re?u trois refus ?crits. Vous devez ensuite envoyer un dossier complet en recommand?. Le BCT fixera alors le montant de votre prime annuelle. Cette d?marche prend souvent plusieurs mois de traitement.
Le Bureau Central de Tarification ne permet d’obtenir que la garantie responsabilit? civile minimale obligatoire pour circuler.
La transparence lors de la souscription d’un nouveau contrat
Tournez-vous vers des courtiers sp?cialis?s en risques aggrav?s. Ils connaissent les assureurs acceptant les conducteurs r?sili?s. Leurs tarifs sont souvent plus comp?titifs que le BCT.
Soyez totalement honn?te sur vos ant?c?dents lors du devis. Mentir sur votre usage de stup?fiants rendra le contrat nul. Vous perdriez alors toute protection en cas d’accident.
assurance apr?s r?siliation pour non-paiement : payer par mois
assurance VTC pas ch?re | devis rapide en ligne
Un contr?le positif aux stup?fiants entra?ne la r?siliation du contrat, une surprime l?gale ou la d?ch?ance des garanties personnelles. Face ? ces obligations de l’assureur apr?s contr?le positif stup?fiants, agissez sous quinze jours pour notifier votre situation. S?curisez votre avenir routier d?s maintenant en sollicitant un expert sp?cialis?.
FAQ
Quelles sont les r?percussions imm?diates d’un contr?le positif aux stup?fiants sur mon contrat d’assurance ?
? la suite d’un contr?le positif, votre assureur dispose de plusieurs leviers d’action. La mesure la plus fr?quente est la r?siliation unilat?rale de votre contrat pour exclusion de garantie, motiv?e par l’aggravation du risque. Si votre compagnie choisit de maintenir votre couverture, elle appliquera g?n?ralement une surprime importante, pouvant atteindre 150 % ? 400 % selon vos ant?c?dents, afin de compenser le risque de r?cidive.
L’assureur doit-il respecter un formalisme particulier pour r?silier mon assurance auto ?
Absolument. Votre assureur est tenu de respecter les dispositions du Code des assurances. Il doit vous informer de sa d?cision par lettre recommand?e avec accus? de r?ception. En r?gle g?n?rale, un pr?avis de deux mois est appliqu? avant la cl?ture d?finitive du contrat, bien que ce d?lai puisse ?tre r?duit ? un mois apr?s notification dans certains cas de sinistres graves sous emprise de stup?fiants.
Serai-je toujours indemnis? en cas d’accident responsable sous l’emprise de drogues ?
Votre protection financi?re subit une d?gradation majeure dans cette situation. Si la responsabilit? civile couvre obligatoirement les dommages caus?s aux tiers, l’assureur invoquera syst?matiquement une d?ch?ance de garantie pour vos propres pr?judices. Vos dommages corporels et mat?riels ne seront pas pris en charge, et votre compagnie pourra m?me exercer une action r?cursoire pour vous r?clamer le remboursement des sommes vers?es aux victimes.
Quelles sont mes obligations d?claratives envers mon assureur apr?s une suspension de permis ?
Vous avez l’obligation l?gale d’informer votre assureur de toute suspension ou annulation de permis dans un d?lai de 15 jours suivant la notification de la sanction. Cette d?claration doit ?tre effectu?e par courrier recommand?. Omettre cette formalit? expose votre contrat ? une nullit? totale, vous laissant sans aucune couverture, m?me minimale, en cas de sinistre ult?rieur.
Comment puis-je retrouver une couverture d’assurance apr?s avoir ?t? fich? ? l’AGIRA ?
Une r?siliation pour usage de stup?fiants entra?ne votre inscription au fichier AGIRA pendant cinq ans, ce qui complexifie votre recherche. Nous vous conseillons de solliciter des courtiers sp?cialis?s en « risques aggrav?s » qui proposent des solutions adapt?es. En cas de refus multiples, vous pouvez saisir le Bureau Central de Tarification (BCT), qui imposera ? un assureur de vous couvrir au tiers pour la garantie responsabilit? civile obligatoire.