Saviez-vous qu’une r?siliation pour impay? entra?ne un fichage automatique ? l’AGIRA pour une dur?e allant jusqu’? cinq ans ? Cette situation complexe ferme souvent les portes des assureurs traditionnels et fait grimper la facture. Vous vous demandez s?rement comment obtenir une assurance auto apr?s r?siliation non-paiement prix comp?titif malgr? ce profil jug? ? risque.
Nous avons analys? les meilleures solutions pour r?gulariser votre dossier et r?duire vos cotisations. Je vais vous aider ? identifier les courtiers sp?cialis?s et les leviers concrets pour payer moins cher d?s aujourd’hui.
- Assurance auto apr?s r?siliation non-paiement prix : les r?gles du jeu
- Solutions concr?tes pour payer moins cher malgr? votre profil
- D?marches administratives pour sortir de l’impasse
- M?thodes pour s?curiser vos futurs pr?l?vements
Assurance auto apr?s r?siliation non-paiement prix : les r?gles du jeu
La r?siliation pour impay? entra?ne un fichage AGIRA de 2 ? 5 ans et une suspension des garanties 30 jours apr?s mise en demeure. Pour r?duire la surprime, privil?giez le tiers simple et les courtiers sp?cialis?s. La r?gularisation de la dette reste le premier levier pour assainir votre dossier administratif.
D?lais l?gaux et proc?dure de mise en demeure
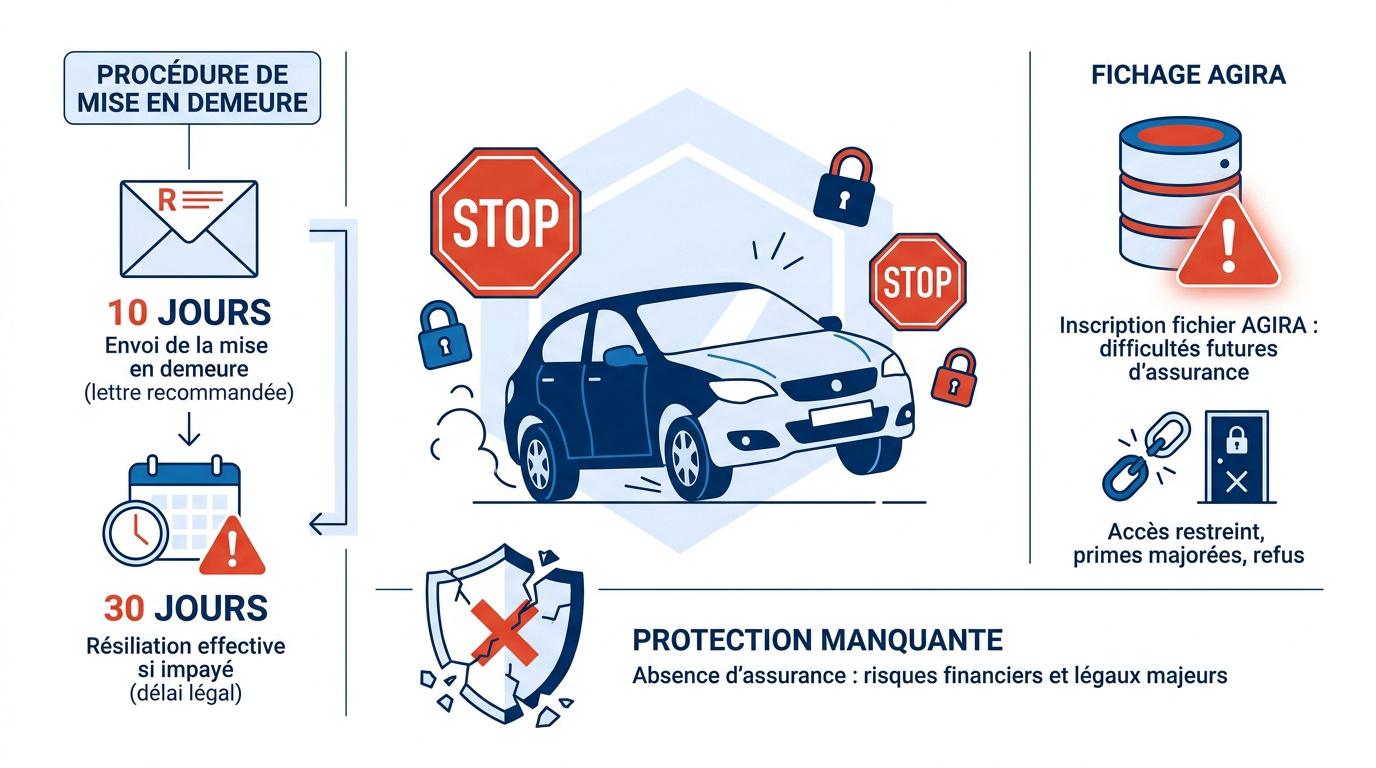
Vous disposez de 10 jours de gr?ce apr?s l’?ch?ance. L’assureur envoie alors un recommand?. Les garanties sont suspendues 30 jours plus tard. La prime reste due selon les r?gles de r?siliation par l’assureur.
Le contrat est rompu 10 jours apr?s la suspension. Toute protection s’arr?te alors. Votre dette demeure pourtant exigible aupr?s de la compagnie.
- J+10 : Recommand? de mise en demeure.
- J+40 : Suspension totale des garanties.
- J+50 : R?siliation et fichage AGIRA.
Fichage AGIRA et impact sur votre historique
Le fichier AGIRA centralise votre historique. Les assureurs consultent cette base avant de vous accepter. Ce marquage dure g?n?ralement cinq ans maximum.
La r?assurance devient complexe car les compagnies classiques rejettent ces profils. Vous devenez un conducteur « ? risques » pour le march?. Pour obtenir un meilleur Prix assurance apr?s non-paiement : payer moins cher, visitez notre page sur l’ assurance non-paiement.
Comment contester une r?siliation abusive
V?rifiez la signature du contrat initial. Sans ce document, la proc?dure est caduque. Prouvez vos paiements par des relev?s bancaires pr?cis et dat?s.
Saisissez le m?diateur de l’assurance en cas de blocage. C’est une ?tape gratuite. Il arbitre les litiges entre vous et la compagnie d’assurance.
R?sili? pour non-paiement ? Une ?tude reste possible
Pr?parez le relev? d?information, le motif de r?siliation et les caract?ristiques du v?hicule.
Solutions concr?tes pour payer moins cher malgr? votre profil
Apr?s avoir subi une r?siliation, il est indispensable de trouver des alternatives pour rester dans la l?galit? sans se ruiner.
Se tourner vers les courtiers sp?cialis?s en risques aggrav?s
Les courtiers sp?cialis?s acceptent les dossiers difficiles. Ils n?gocient des tarifs group?s pour les r?sili?s. C’est souvent la solution la plus rapide pour obtenir un contrat adapt? aux profils maluss?s.
Comparez ces offres aux assureurs classiques. Les surprimes y sont mieux ma?tris?es. Vous retrouvez une couverture adapt?e ? votre budget actuel.
Arbitrer entre formule au tiers et tous risques
Choisissez le tiers pour un vieux v?hicule. Cela r?duit drastiquement la prime annuelle. Supprimez aussi les options inutiles comme l’assistance 0km.
Augmentez vos franchises pour faire baisser le prix. C’est un calcul efficace. Vous payez moins chaque mois en assumant un reste ? charge.
- Formule au tiers pour l’?conomie
- Augmentation des franchises
- Suppression des garanties accessoires
L’impact de la transparence sur votre future prime
Ne cachez jamais votre pass?. Selon les fiches de la DGCCRF, une omission peut annuler vos garanties. L’assureur le d?couvrira via le fichier AGIRA.
L’honn?tet? lors de la souscription est votre meilleure protection juridique pour ?viter la nullit? du contrat en cas d’accident grave.
Soyez honn?te pour n?gocier sereinement. La sinc?rit? permet d’?tablir un contrat solide et durable.
D?marches administratives pour sortir de l’impasse
Pour r?gulariser votre situation, quelques ?tapes administratives sont incontournables afin de redevenir un assur? « standard » aux yeux du march?.
Le r?le du Bureau Central de Tarification (BCT)
Le BCT intervient apr?s trois refus ?crits. Il impose ? un assureur de vous couvrir au tiers. C’est un droit l?gal pour tout conducteur.
Les d?lais de traitement sont d’environ deux mois. Notez que le BCT ne fixe que la responsabilit? civile obligatoire. Les garanties dommages restent exclues.
| Organisme | R?le | Garanties couvertes | Condition de saisie |
|---|---|---|---|
| BCT | Fixation de prix | RC uniquement | Apr?s refus |
| M?diateur de l’assurance | Arbitrage | Toutes garanties | Litige contractuel |
Le BCT ne peut ?tre saisi qu’apr?s 3 refus formels de compagnies d’assurance. Il n’octroie que la Responsabilit? Civile obligatoire (tiers simple).
R?gulariser sa situation aupr?s de l’ancien assureur
Payez vos dettes imm?diatement. Cela permet d’obtenir un relev? d’information ? jour. Un dossier sold? est toujours mieux per?u par la concurrence.
Demandez une attestation de paiement int?gral. Ce document prouve votre bonne foi. Il facilite grandement la souscription de votre prochain contrat auto apr?s r?siliation.
Pr?parer les documents pour une souscription rapide
Rassemblez votre permis et la carte grise. Le relev? d’information est aussi vital. Il d?taille votre historique sur les 36 derniers mois. Sans lui, aucun devis n’est d?finitif.
Ajoutez un certificat de situation administrative. Cela rassure l’assureur sur l’?tat l?gal du v?hicule. Consultez la liste des justificatifs pour assurance apr?s impay?.
M?thodes pour s?curiser vos futurs pr?l?vements
Une fois r?assur?, l’enjeu est de ne plus jamais retomber dans le cycle de la r?siliation pour d?faut de paiement.
Optimiser la gestion du budget automobile
Privil?giez le paiement annuel si possible. Cela supprime les frais de fractionnement mensuels. Vous ?conomisez ainsi jusqu’? 10% sur la prime totale.
Le paiement annuel permet d’?conomiser jusqu’? 10% sur la prime totale en supprimant les frais de gestion mensuels.
Surveillez vos plafonds bancaires chaque mois. Un rejet de pr?l?vement co?te cher en frais. Anticipez la date d’?ch?ance pour ?viter les mauvaises surprises.
La mensualisation aide ? lisser les d?penses. C’est id?al pour les petits budgets serr?s.
Actualiser ses coordonn?es et choisir le bon mode de paiement
Signalez tout changement de RIB sans attendre. Une erreur de coordonn?es m?ne droit ? la mise en demeure. Soyez proactif avec votre conseiller.
Le pr?l?vement automatique reste le plus s?r. Il ?vite les oublis de paiement par carte. Cependant, gardez toujours une r?serve sur votre compte. La r?activit? vous sauve des frais de recouvrement inutiles.
Un simple oubli administratif peut co?ter des ann?es de fichage AGIRA ; la vigilance est votre meilleure alli?e.
V?rifiez vos mails r?guli?rement. Les alertes de paiement y sont envoy?es.
R?gularisez vos dettes pour effacer le fichage AGIRA, privil?giez les courtiers sp?cialis?s et ajustez vos franchises afin de r?duire votre budget. Cette strat?gie concr?te facilite votre recherche d’assurance auto apr?s r?siliation non-paiement prix. Agissez d?s maintenant pour s?curiser votre avenir sur la route et retrouver une protection optimale au meilleur tarif.
R?sili? pour non-paiement ? Une ?tude reste possible
Pr?parez le relev? d?information, le motif de r?siliation et les caract?ristiques du v?hicule.
FAQ
Quelles sont les cons?quences d’un d?faut de paiement sur le prix de ma future assurance ?
Une r?siliation pour non-paiement impacte lourdement votre budget. Les assureurs vous consid?rent d?sormais comme un profil ? « risques aggrav?s », ce qui se traduit par l’application de surprimes importantes pour compenser le risque financier per?u. Votre historique ?tant partag? via le relev? d’information, les tarifs standards ne vous sont g?n?ralement plus accessibles.
Pour r?duire la facture, nous vous conseillons de privil?gier des formules au tiers et de solliciter des courtiers sp?cialis?s. Ces experts n?gocient des tarifs group?s sp?cifiques pour les conducteurs r?sili?s, vous permettant de retrouver une protection fiable sans subir les tarifs prohibitifs du march? classique.
Quel est le d?lai l?gal avant que mon contrat ne soit d?finitivement r?sili? pour impay? ?
La proc?dure suit un calendrier strict : apr?s une relance ?ventuelle dans les 10 jours suivant l’?ch?ance, l’assureur vous envoie une mise en demeure par lettre recommand?e. ? compter de cet envoi, vous disposez de 30 jours pour r?gulariser votre situation avant que vos garanties ne soient suspendues de plein droit.
Si le paiement n’intervient toujours pas dans les 10 jours suivant cette suspension, votre contrat est r?sili? unilat?ralement. Soyez vigilant : m?me apr?s la rupture du contrat, vous restez l?galement redevable des primes ?chues et des frais de poursuite engag?s par la compagnie.
Comment savoir si je suis inscrit au fichier AGIRA et pour combien de temps ?
D?s qu’une r?siliation pour non-paiement intervient, votre assureur transmet l’information ? l’AGIRA. Ce fichage, consultable par toutes les compagnies membres, dure g?n?ralement deux ans pour un motif d’impay?. Si la r?siliation fait suite ? un sinistre, cette dur?e peut ?tre port?e ? cinq ans.
Vous disposez d’un droit d’acc?s permanent pour v?rifier vos donn?es en adressant une demande ?crite ? l’AGIRA accompagn?e d’un justificatif d’identit?. Notez qu’une fois votre dette sold?e aupr?s de l’ancien assureur, celui-ci doit mettre ? jour votre relev? d’information, ce qui facilitera grandement vos d?marches de r?assurance.
Que faire si aucun assureur ne veut me couvrir ? cause de mon historique ?
Si vous essuyez trois refus ?crits de la part de diff?rentes compagnies, vous pouvez saisir le Bureau Central de Tarification (BCT). Cet organisme officiel a le pouvoir d’imposer ? l’assureur de votre choix de vous couvrir, au minimum pour la responsabilit? civile obligatoire.
Attention toutefois, le BCT ne fixe que le prix de la garantie « au tiers » et la proc?dure peut durer environ deux mois. C’est une solution de dernier recours qui garantit votre droit l?gal de circuler, mais qui ne couvre pas les dommages subis par votre propre v?hicule.
Est-il possible de contester une r?siliation pour non-paiement que je juge abusive ?
Absolument, vous pouvez contester la proc?dure si vous estimez que la dette n’est pas justifi?e ou que les formalit?s l?gales n’ont pas ?t? respect?es. Il vous appartient alors d’apporter les preuves de vos paiements, par exemple via des relev?s bancaires pr?cis, tandis que l’assureur doit prouver l’existence de la cr?ance.
En cas de blocage persistant, n’h?sitez pas ? saisir le m?diateur de l’assurance. Cette d?marche gratuite permet d’obtenir un arbitrage neutre pour r?soudre le litige sans passer par les tribunaux. Une proc?dure caduque peut entra?ner l’annulation de la r?siliation et le retrait de votre nom du fichier AGIRA.