Ce qu’il faut retenir : toute suspension ou annulation de permis impose une d?claration par courrier recommand? sous 15 jours. Cette transparence est vitale pour ?viter la nullit? de votre contrat et un refus d’indemnisation. En cas de difficult?s, sollicitez des courtiers sp?cialis?s ou le BCT. Notez qu’une surprime peut atteindre 200 % pour un d?lit de fuite.
Une simple infraction peut fragiliser votre protection : si la perte de points n’impacte pas imm?diatement votre bonus, une suspension de permis modifie radicalement votre profil de risque. Omettre de d?clarer cette situation ? votre assureur vous expose ? une nullit? de contrat ou ? un refus d’indemnisation total en cas d’accident.
Nous analysons les cons?quences r?elles d’une assurance auto apr?s retrait de points et vous accompagnons pour maintenir une couverture optimale malgr? les sanctions.
- L’assurance auto apr?s retrait de points : vos obligations de d?claration
- Impact financier et risques de r?siliation de votre contrat
- Comment retrouver une assurance adapt?e apr?s une sanction ?
- R?cup?rer son permis et optimiser son tarif d’assurance
L’assurance auto apr?s retrait de points : vos obligations de d?claration
La d?claration d’une suspension ou annulation de permis ? l’assureur est l?galement obligatoire sous 15 jours par courrier recommand?. Cette d?marche ?vite la nullit? du contrat et l’inscription d?finitive au fichier AGIRA pour fausse d?claration. Cette obligation de transparence d?coule directement de la nature de la sanction, qu’elle soit administrative ou judiciaire.Alerte l?gale : Article L113-8
Toute omission volontaire de signaler une suspension de permis sous 15 jours (recommand? AR) peut entra?ner la nullit? du contrat et une inscription au fichier AGIRA.
Informer votre compagnie en cas de suspension ou d’invalidation
Perdre un point pour un petit exc?s de vitesse ne n?cessite aucune d?claration. En revanche, perdre votre droit de conduire change radicalement le risque assur?. Oublier de pr?venir votre assureur constitue une fraude caract?ris?e. Selon l’article L113-8 du Code des assurances, votre contrat devient alors totalement nul et sans effet. Sachez que circuler sans une validit? du permis de conduire confirm?e expose ? de graves poursuites. L’assureur se retournera syst?matiquement contre vous en cas de sinistre.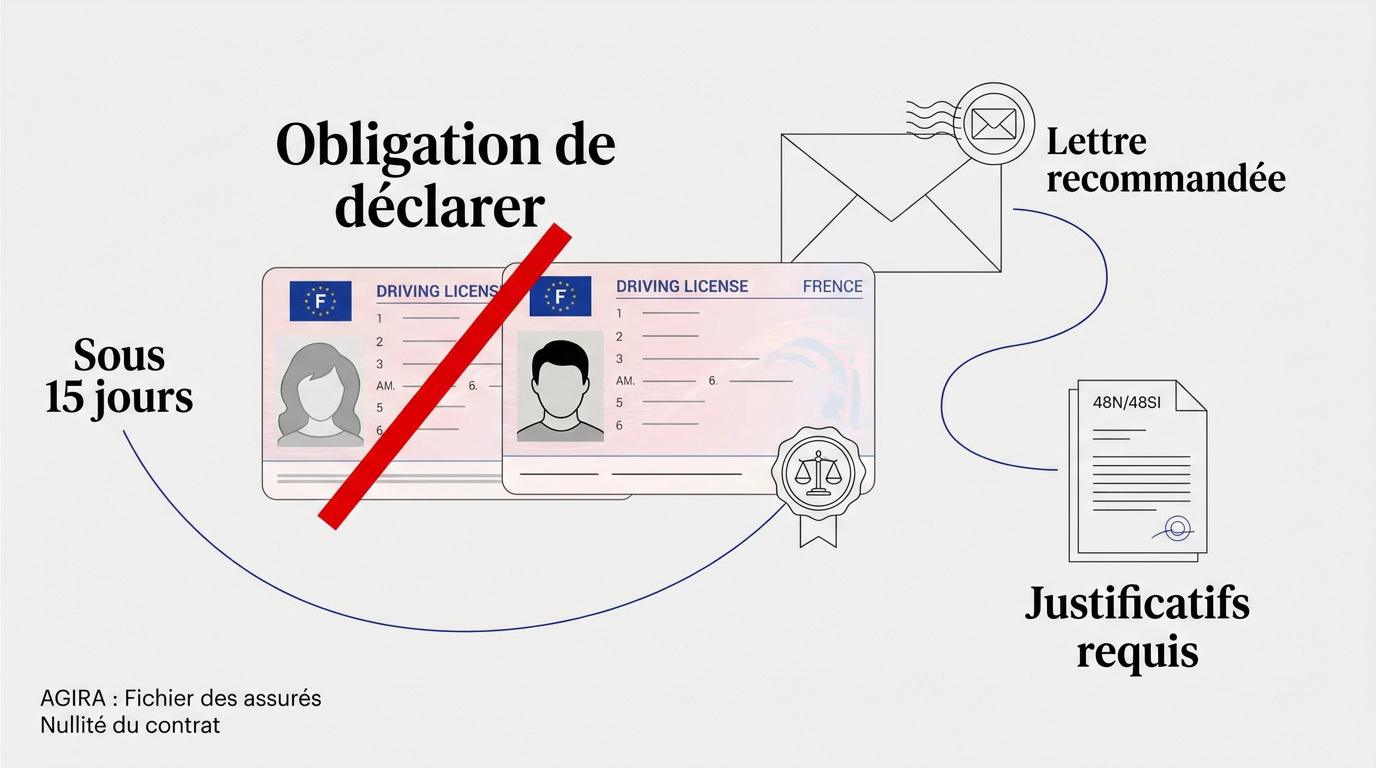
Respecter les d?lais l?gaux et fournir les justificatifs requis
Le d?lai l?gal imparti est de 15 jours calendaires. Exp?diez imp?rativement une lettre recommand?e avec accus? de r?ception. C’est votre unique preuve juridique opposable. Joignez syst?matiquement la copie de votre notification 48N ou 48SI. Ces documents officiels attestent de la dur?e r?elle de votre sanction administrative. D?taillez avec pr?cision la nature exacte de l’infraction commise. Cette rigueur ?vite toute erreur de saisie technique par votre conseiller lors du traitement. Vous pouvez consulter les solutions de Promo Assurance: Assurance auto sp?ciale profils ? risques pour retrouver une couverture adapt?e ? votre situation.Mesurer les dangers d’une omission volontaire de d?claration
En cas d’accident, votre assureur passera votre dossier au crible. S’il d?couvre une suspension cach?e, il refusera net toute indemnisation des dommages. Les victimes seront certes indemnis?es par le fonds de garantie. Mais cet organisme engagera des recours contre vous pour recouvrer des millions d’euros. La fausse d?claration d?clenche une inscription automatique au fichier AGIRA. Ce r?pertoire est consult? par tous les professionnels du secteur. Retrouver un contrat devient alors un v?ritable parcours du combattant. Bref, ne jouez pas avec le feu.Une r?siliation ne ferme pas toutes les possibilit?s
Le motif, l?historique, le permis et le v?hicule orientent les assureurs susceptibles d??tudier le dossier.
Impact financier et risques de r?siliation de votre contrat
Mais au-del? de la paperasse, c’est votre portefeuille qui va directement subir les secousses de cette situation. La perte de points et assurance auto : quelles cons?quences ? Cette question devient br?lante quand les majorations pointent le bout de leur nez.Calculer les surprimes selon la nature de l’infraction commise
La loi encadre strictement les majorations. Pour une suspension de deux ? six mois, comptez 50 %. Pour un d?lit de fuite, cela grimpe ? 200 %. Les infractions multiples font exploser la facture. Le cumul peut atteindre un plafond de 400 %. C’est ?norme mais conforme au Code des assurances. Votre prime de base sert de r?f?rence.Bar?me des majorations l?gales
- Majoration de 50% pour suspension courte
- 100% pour alcool?mie ou stup?fiants
- 200% pour d?lit de fuite
- 400% en cas de r?cidives multiples
G?rer la r?siliation unilat?rale pour aggravation du risque
L’assureur a le droit de rompre le contrat. Il juge que le risque devient trop ?lev?. Il doit vous informer par courrier recommand? obligatoirement. Un pr?avis d’un mois s’applique alors. Profitez de ce d?lai pour agir vite. R?cup?rez imm?diatement votre relev? d’informations aupr?s de votre agence.
Distinguer la majoration contractuelle du malus traditionnel
Le malus sanctionne un accident responsable. La surprime, elle, punit une infraction grave au code. Ce sont deux m?canismes bien distincts mais cumulables.Une perte de points sans sinistre n’impacte pas votre bonus-malus, mais d?clenche souvent une majoration pour aggravation de risque.
Note de l’expert
Le malus est li? aux sinistres responsables. La surprime est li?e ? l’aggravation du risque suite ? une infraction au Code de la route.
Comment retrouver une assurance adapt?e apr?s une sanction ?
Alors, comment rebondir quand votre assureur historique vous montre la porte de sortie ? cause d’un permis suspendu ? La situation semble bloqu?e, mais des solutions concr?tes existent pour reprendre le volant l?galement.Solliciter l’aide du Bureau Central de Tarification (BCT)
Le BCT est votre ultime recours l?gal. Il oblige un assureur ? vous couvrir. Vous devez avoir essuy? deux refus ?crits au pr?alable. La proc?dure est longue et tr?s formelle. Les d?lais de r?ponse atteignent souvent deux mois. C’est une solution de secours, pas une option rapide. Pr?voyez vos d?placements autrement en attendant.La d?marche pour saisir le BCT
- Essuyer deux refus ?crits d’assureurs.
- Saisir le BCT par courrier recommand?.
- Attendre la d?cision (jusqu’? 2 mois).
- Souscription de la garantie responsabilit? civile minimale.
Privil?gier les courtiers sp?cialis?s dans les profils r?sili?s
Des courtiers se sp?cialisent dans les profils dits « ? risques ». Ils n?gocient des contrats sp?cifiques pour les conducteurs suspendus. C’est souvent plus efficace que le BCT. En fait, ces experts connaissent parfaitement le fichier AGIRA. Ils savent pr?senter votre dossier sous son meilleur jour. Vous pouvez d’ailleurs consulter nos solutions pour une assurance apr?s non-paiement avec une approche similaire. Les tarifs restent ?lev?s, c’est ind?niable. Mais l’accompagnement humain fait la diff?rence. Vous retrouvez une couverture compl?te sans trop de tracas administratifs.Comparer les garanties minimales et les options de s?curit?
Pour limiter les frais, passez au tiers. Supprimez les options superflues sur un v?hicule ancien. Cela compense une partie de la surprime impos?e.
R?cup?rer son permis et optimiser son tarif d’assurance
Pourtant, cette situation n’est pas une fatalit? et des leviers existent pour retrouver une situation normale rapidement.Effectuer un stage de sensibilisation pour rassurer l’assureur
R?cup?rer quatre points montre votre bonne volont?. C’est un signal fort envoy? ? votre compagnie. Cela prouve que vous prenez conscience de vos erreurs.
Consultez les r?gles du permis probatoire pour anticiper les risques. L’invalidation totale oblige ? tout repasser. Soyez donc vigilant sur votre solde.
Profiter de la suppression automatique de la surprime apr?s 24 mois
La loi impose la fin de la majoration apr?s deux ans. Aucune nouvelle infraction ne doit ?tre commise durant cette p?riode. C’est la r?gle du « d?lai de gr?ce ». Surveillez bien vos avis d’?ch?ance. Parfois, l’informatique des assureurs oublie cette baisse automatique. Un simple mail suffit g?n?ralement ? corriger le tir. Une fois le tarif normal retrouv?, faites jouer la concurrence. Vous n’?tes plus consid?r? comme un conducteur ? risques. Utilisez la loi Hamon pour changer de cr?merie sans frais. C’est le moment de respirer enfin.Analyser la faisabilit? du statut de conducteur secondaire
Devenir conducteur secondaire semble tentant pour payer moins. Mais attention, vous ne devez pas ?tre l’utilisateur principal. Sinon, c’est une fraude ? l’assurance caract?ris?e. L’assureur peut refuser votre ajout sur le contrat. Votre pass? de conducteur suspendu refroidit souvent les compagnies classiques. Les conditions d’acceptation sont drastiques.| Crit?re | Conducteur Principal | Conducteur Secondaire |
|---|---|---|
| Usage du v?hicule | Quotidien et r?gulier | Occasionnel et ponctuel |
| Impact sur le bonus | Titulaire du bonus-malus | B?n?ficie de l’historique |
| Responsabilit? accident | Engag?e ? 100 % | Partag?e sur le contrat |
| Co?t moyen | Cotisation de base pleine | Surprime ?ventuelle r?duite |
Une r?siliation ne ferme pas toutes les possibilit?s
Le motif, l?historique, le permis et le v?hicule orientent les assureurs susceptibles d??tudier le dossier.