L’essentiel ? retenir : la r?siliation pour impay? entra?ne un fichage AGIRA de deux ans et n?cessite un relev? d’information sur cinq ans pour toute r?assurance. Pour retrouver une couverture imm?diate, sollicitez des courtiers sp?cialis?s ou saisissez le BCT en cas de refus. R?gulariser vos dettes et opter pour un paiement annuel s?curise durablement votre nouveau contrat.
Le fichier AGIRA r?pertorie les r?siliations pour impay? pendant une dur?e maximale de deux ans, compliquant s?rieusement votre retour sur la route. Pour retrouver une couverture conforme, vous devez imp?rativement r?unir les bons documents pour s’assurer apr?s r?siliation non-paiement.
On se retrouve souvent bloqu? par des refus en cascade sans comprendre quelles pi?ces justificatives fournir pour rassurer un nouveau partenaire. Nous d?taillons ici la liste exacte des documents n?cessaires et les solutions pour r?gulariser votre situation rapidement.
- Pi?ces justificatives pour souscrire apr?s une r?siliation pour impay?
- Proc?dure et impacts l?gaux d’une radiation pour impay?
- 3 options pour retrouver une couverture malgr? un fichage AGIRA
- Comment assainir votre profil et ?viter de nouveaux rejets ?
Pi?ces justificatives pour souscrire apr?s une r?siliation pour impay?
Le relev? d’information sur 5 ans et le fichage AGIRA de deux ans pour non-paiement conditionnent votre r?assurance. En cas de refus, le BCT impose une couverture minimale, tandis que des courtiers sp?cialis?s acceptent les profils r?sili?s gr?ce ? des documents administratifs pr?cis.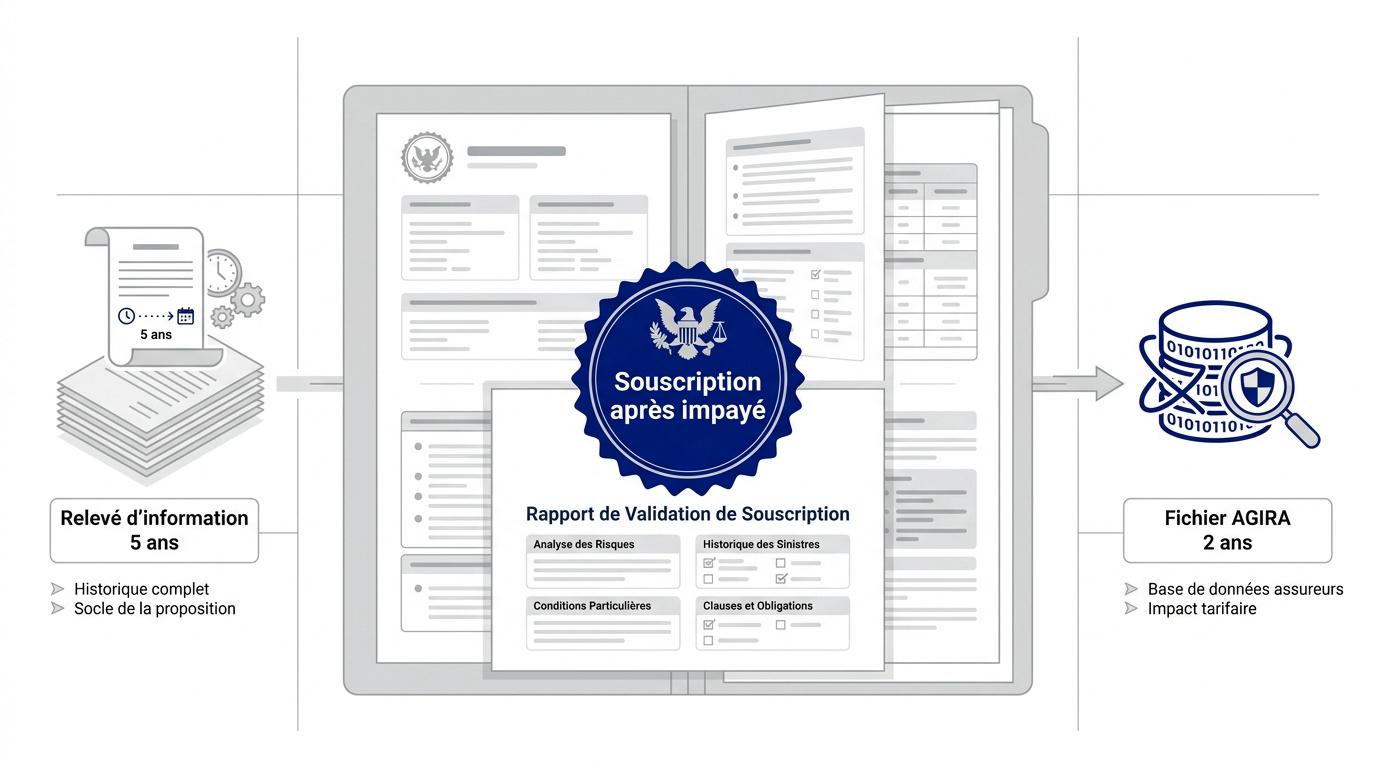
Le relev? d’information : pi?ce ma?tresse de votre dossier
Ce document s’obtient sous 15 jours apr?s demande ? l’ancien assureur. Il retrace votre historique de conduite complet. C’est le socle de toute nouvelle proposition commerciale. Le document liste vos sinistres et votre bonus-malus actuel. Les assureurs scrutent ces chiffres pour ?valuer le risque financier. Une omission ici peut entra?ner la nullit? du contrat. Sa validit? l?gale permet une ?tude de risque imm?diate. Consultez notre plan de site – Promo Assurance pour comprendre les d?marches de r?assurance rapide.L’inscription au fichier AGIRA et ses cons?quences r?elles
D?finition : AGIRA
Association pour la Gestion des Informations sur le Risque en Assurance. Base de donn?es centrale utilis?e par les assureurs pour tracer les ruptures de contrats.
| Motif de r?siliation | Dur?e de fichage AGIRA |
|---|---|
| Non-paiement des cotisations | 2 ans (ou jusqu’? r?gularisation) |
| Sinistre ou d?claration inexacte | 5 ans |
R?sili? pour non-paiement ? Une ?tude reste possible
Pr?parez le relev? d?information, le motif de r?siliation et les caract?ristiques du v?hicule.
Proc?dure et impacts l?gaux d’une radiation pour impay?
Apr?s avoir rassembl? vos documents, il faut comprendre le m?canisme juridique qui a conduit ? votre situation actuelle pour mieux rebondir.Comprendre le calendrier de la r?siliation pour d?faut de prime
L’assureur accorde un d?lai de 10 jours apr?s l’?ch?ance avant d’envoyer une mise en demeure. Ensuite, la suspension des garanties intervient 30 jours plus tard. Cette proc?dure est strictement encadr?e par la loi.
Chronologie de la rupture
- Envoi de la mise en demeure apr?s 10 jours.
- Suspension des garanties apr?s 30 jours suppl?mentaires.
- R?siliation totale apr?s 10 jours de suspension.
Conduite sans couverture : les sanctions p?nales encourues
L’assurance responsabilit? civile est obligatoire pour tout v?hicule circulant sur la voie publique. Rouler sans contrat constitue un d?lit p?nal s?rieux. Les risques d?passent largement le simple cadre financier imm?diat. Vous risquez une amende forfaitaire pouvant atteindre 3 750 euros. S’y ajoutent souvent la suspension du permis ou la confiscation du v?hicule. Une assurance temporaire pour r?cup?rer un v?hicule en fourri?re devient alors indispensable.Risque majeur
Un accident sans assurance peut vous endetter ? vie pour rembourser les dommages corporels des victimes.
3 options pour retrouver une couverture malgr? un fichage AGIRA
Malgr? ces sanctions s?v?res, des solutions concr?tes existent pour reprendre le volant en toute l?galit?.Cibler les organismes sp?cialis?s dans les profils ? risques
Vous pouvez solliciter des courtiers sp?cialis?s acceptant les conducteurs r?sili?s. Ces experts proposent des tarifs souvent plus on?reux mais garantissent votre protection imm?diate. C’est la voie la plus rapide. Sachez que vos garanties peuvent initialement se limiter au tiers. Utilisez des simulateurs d?di?s pour comparer les offres. Obtenez rapidement votre devis assurance r?sili? en ligne.| Option | Accessibilit? | Co?t estim? | Recommandation |
|---|---|---|---|
| Courtier sp?cialis? | ? Haute | ? ?lev? | Rapide |
| Assurance en ligne | ? Moyenne | ? Mod?r? | Pratique |
| Comparateur maluss?s | ? Haute | ? Variable | Efficace |
Saisir le Bureau Central de Tarification en cas de refus
Le recours au BCT est possible apr?s trois refus ?crits d’assureurs. Cet organisme impose l?galement ? une compagnie de vous couvrir. C’est un droit fondamental pour tout automobiliste. Le BCT fixe uniquement la garantie responsabilit? civile obligatoire. Le prix est alors d?termin? selon des tarifs de r?f?rence. D?couvrez combien co?te une assurance auto avec un malus au maximum pour anticiper votre budget.
Comment assainir votre profil et ?viter de nouveaux rejets ?
Une fois la nouvelle couverture obtenue, stabiliser votre situation financi?re devient la priorit? pour ne plus jamais subir de r?siliation.R?gulariser sa dette pour faciliter la souscription
Solder int?gralement vos dettes aupr?s de l’ancien assureur est imp?ratif. Une attestation de paiement int?gral constitue un argument de poids lors de vos ?changes. Cela prouve concr?tement votre volont? de r?gularisation. Expliquez honn?tement les raisons de l’impay?, comme un ch?mage ou un accident de la vie. La transparence totale cr?e un climat de confiance avec votre nouvel interlocuteur. Ne cachez jamais la v?rit? sur votre pass?. Pour assainir votre dossier, voici les ?tapes ? suivre imm?diatement :- Demander un ?ch?ancier de remboursement pr?cis.
- Payer par virement imm?diat les sommes dues.
- Obtenir une lettre de d?sistement ou de mainlev?e.
Mettre en place des garde-fous contre les futurs impay?s
Je vous recommande le paiement annuel pour ?liminer les risques de rejets mensuels. C’est souvent moins cher sur le long terme. Vous ?vitez ainsi les frais de pr?l?vement inutiles et les rappels.Astuce de gestion
Optez pour le paiement annuel afin d’?viter les rejets de pr?l?vement. Configurez des alertes bancaires pour surveiller votre solde avant chaque ?ch?ance.
R?sili? pour non-paiement ? Une ?tude reste possible
Pr?parez le relev? d?information, le motif de r?siliation et les caract?ristiques du v?hicule.